

VDSC: 19/30 nhóm ngành có thể tăng lợi nhuận quý III, bán lẻ - thép - ngân hàng dẫn dắt
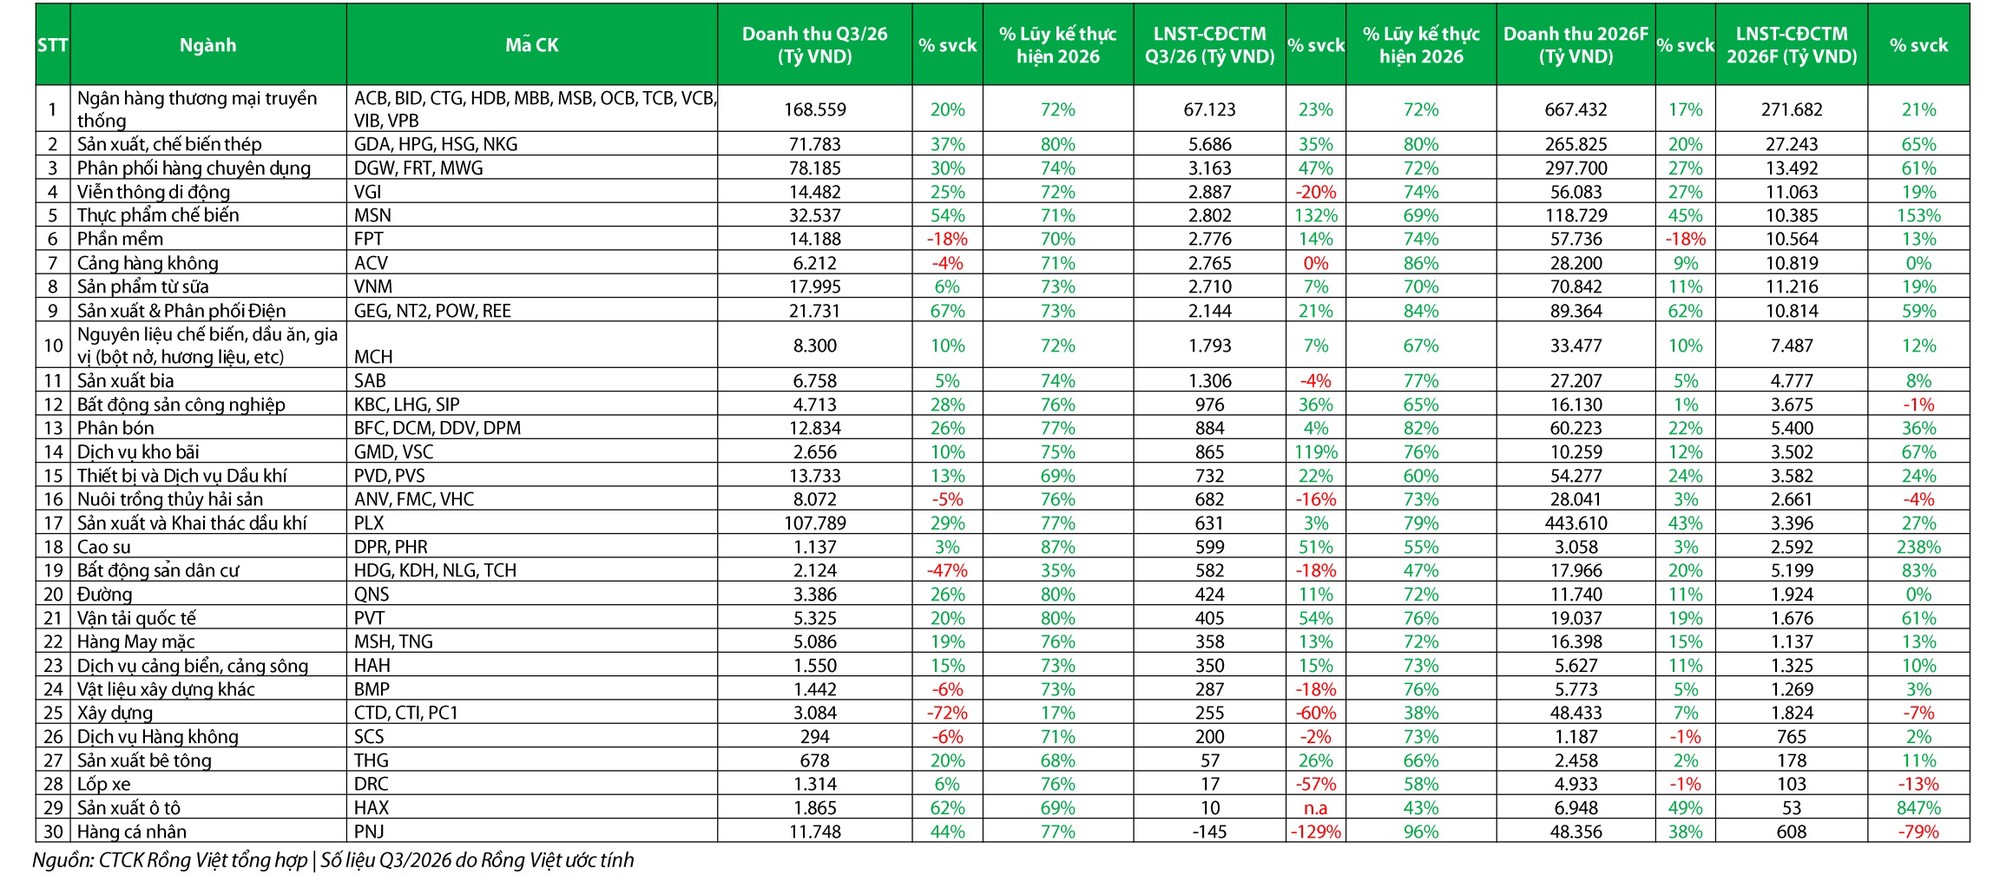
Theo báo cáo triển vọng tháng 10 của Chứng khoán Rồng Việt (VDSC), tổng lợi nhuận sau thuế cổ đông công ty mẹ quý III/2026 của 30 nhóm ngành trong danh mục phân tích có thể tăng 19,2% so với cùng kỳ. Trong đó, 19/30 nhóm ngành được dự báo tăng trưởng lợi nhuận.
Ngân hàng vẫn đóng góp phần lớn quy mô lợi nhuận, trong khi bán lẻ và thép ghi nhận tốc độ tăng cao. Theo ước tính, lợi nhuận nhóm bán lẻ tăng 47%, thép 35% và ngân hàng 23%.
Kết quả này góp thêm điểm tựa cho thị trường trong quý IV, khi dự phóng EPS năm 2026 đã phục hồi sau mùa báo cáo quý II. Tuy nhiên, bức tranh bên dưới chỉ số chung có mức phân hóa khá lớn, cả giữa các ngành lẫn doanh nghiệp trong cùng một nhóm.
Ngân hàng giữ trụ, bán lẻ và thép tăng tốc
Ngân hàng tiếp tục là trụ cột lợi nhuận lớn nhất. Lợi nhuận sau thuế cổ đông công ty mẹ quý III của nhóm được dự báo tăng 23% so với cùng kỳ, chủ yếu nhờ tín dụng tiếp tục mở rộng.
Tuy nhiên, tăng trưởng lợi nhuận chưa đi kèm sự cải thiện rõ của biên lãi ròng (NIM). VDSC dự báo NIM tại phần lớn ngân hàng đi ngang hoặc giảm nhẹ so với quý trước. Điều này cho thấy tăng trưởng tín dụng tiếp tục đóng vai trò quan trọng hơn trong việc kéo thu nhập lãi.
Trong nhóm được theo dõi, HDB có thể tăng lợi nhuận 44%, BID 34%, CTG 33% và MBB 29%.
Ở chiều ngược lại, chất lượng tài sản tiếp tục là biến số cần theo dõi. Nợ xấu hình thành ròng vẫn ở mức cao, khiến chi phí dự phòng tại OCB, VPB, MSB và VIB được dự báo tăng so với cùng kỳ. Như vậy, ngay trong nhóm đóng vai trò dẫn dắt lợi nhuận, mức tăng giữa các ngân hàng vẫn có thể chênh lệch đáng kể.
Bán lẻ cho thấy nhịp phục hồi rõ hơn. Tổng lợi nhuận nhóm được VDSC dự báo tăng 47%, cao nhất trong ba nhóm dẫn đầu.
FRT có thể tăng lợi nhuận 80%, DGW tăng 45% và MWG tăng 43%. Động lực đến từ mở rộng thị phần, trong khi giá thiết bị điện tử tăng trong bối cảnh thiếu bộ nhớ RAM và chip cũng hỗ trợ doanh thu.
Với FRT, chuỗi Long Châu tiếp tục đóng vai trò động lực chính. MWG được hỗ trợ từ mảng điện máy cùng quá trình mở rộng Bách Hóa Xanh, với khoảng 400 cửa hàng mới được mở trong kỳ phân tích.
Bức tranh tiêu dùng rộng hơn lại không hoàn toàn đồng nhất. MSN được dự báo tăng lợi nhuận 132%, với đóng góp lớn từ MSR trong bối cảnh giá vonfram duy trì ở vùng cao. VNM, MCH và QNS tăng lần lượt 7%, 7% và 11%, trong khi SAB giảm 4%.
PNJ là trường hợp ngược chiều. Doanh thu quý III được dự báo tăng 44%, nhưng VDSC ước tính doanh nghiệp lỗ 145 tỷ đồng do phần lớn doanh thu đến từ hoạt động chuyển đổi với biên lợi nhuận gộp rất thấp.
Ở nhóm thép, sự cải thiện diễn ra trên diện rộng hơn. HPG được dự báo tăng lợi nhuận 35% so với cùng kỳ khi sản lượng thép cuộn cán nóng từ Khu liên hợp Dung Quất 2 gia tăng. Tuy nhiên, biên lợi nhuận gộp có thể giảm do doanh nghiệp hạ giá bán.
HSG và NKG có mức tăng dự kiến cao hơn, lần lượt 60% và 101%, nhờ mở rộng xuất khẩu tôn mạ sang các thị trường mới. Ngược lại, GDA có thể giảm lợi nhuận 11%.
Diễn biến này cho thấy sản lượng và thị trường tiêu thụ đang hỗ trợ lợi nhuận ngành thép, nhưng biên lợi nhuận chưa đồng loạt cải thiện. Đây cũng là khác biệt quan trọng so với việc chỉ nhìn vào mức tăng lợi nhuận chung 35% của nhóm.
Cùng nằm trong nhóm vật liệu - hóa chất, phân bón cũng phân hóa. DCM, DPM và BFC được dự báo tăng lợi nhuận lần lượt 21%, 22% và 67% nhờ tiêu thụ nội địa cải thiện. DDV có thể giảm 57% khi giá lưu huỳnh đầu vào tăng mạnh.
Từ bất động sản đến dầu khí, lợi nhuận phụ thuộc nhiều hơn vào câu chuyện riêng
Bất động sản dân cư thể hiện rõ nhất sự khác biệt giữa các doanh nghiệp, khi kết quả quý III phụ thuộc lớn vào tiến độ bàn giao.
TCH được dự báo tăng lợi nhuận khoảng 700% so với cùng kỳ nhờ đẩy mạnh bàn giao sản phẩm thấp tầng tại Hoàng Huy Green River. Trong khi đó, KDH và NLG có thể giảm lần lượt 93% và 77% do lượng sản phẩm bàn giao hạn chế.
Với NLG, mức nền cùng kỳ còn có khoản đóng góp từ chuyển nhượng dự án mà quý III năm nay không còn. HDG được dự báo giảm 26% khi chưa đẩy mạnh bán hàng tại Charm Villa, đồng thời mảng thủy điện chịu tác động của El Nino.
Ở bất động sản khu công nghiệp, KBC lại là điểm sáng với lợi nhuận dự kiến tăng 86%, nhờ ghi nhận cho thuê 45 ha cho Luxshare tại Khu công nghiệp Quế Võ 2 mở rộng. SIP được dự báo đi ngang, còn LHG giảm 13% do chưa có khách thuê mới tại Long Hậu 3.
Dầu khí - năng lượng duy trì xu hướng tích cực nhưng mức hưởng lợi không giống nhau giữa các doanh nghiệp.
PVS được dự báo tăng lợi nhuận 43% nhờ tiến độ triển khai các dự án trọng điểm, còn PVT tăng 54% khi đội tàu mới và mặt bằng giá cước hỗ trợ kết quả kinh doanh. PVD có thể giảm 3% do chi phí dự án Sông Đốc.
PLX được dự báo tăng doanh thu 29% nhờ sản lượng dầu diesel và giá bán cao hơn, nhưng lợi nhuận chỉ tăng khoảng 3%.
Trong nhóm điện, POW có thể tăng lợi nhuận 44% và NT2 tăng 10% nhờ sản lượng huy động nhiệt điện khí cải thiện. GEG giảm 11% khi sản lượng thủy điện chịu ảnh hưởng từ El Nino.
Với vận tải - logistics - cảng biển, GMD và VSC được dự báo tăng lợi nhuận lần lượt 137% và 51%. Giá xếp dỡ duy trì ở mức cao cùng các khoản phụ phí nhiên liệu hỗ trợ hoạt động khai thác, trong khi GMD còn nhận đóng góp từ Gemalink và VSC hưởng lợi từ công ty liên kết HAH.
HAH có thể tăng 15%, với nguồn thu tương đối ổn định từ các hợp đồng cho thuê tàu đã ký đến hết năm 2026.
Ngược lại, lợi nhuận ACV được dự báo đi ngang sau khi mảng an ninh hàng không được chuyển giao từ tháng 6. SCS có thể giảm 2% khi Emirates và Qatar Airways tái cấu trúc mạng bay tại Trung Đông.
Nhóm doanh nghiệp xuất khẩu vẫn chưa cho thấy sự phục hồi đồng đều. Thủy sản chịu áp lực rõ hơn từ sản lượng và biên lợi nhuận.
ANV được dự báo giảm lợi nhuận 49% do giá cá rô phi giảm và chi phí thức ăn tăng. FMC giảm 2% khi thị phần tại Mỹ suy giảm. VHC tăng khoảng 2%, nhờ giá bán cao hơn bù lại một phần sản lượng giảm.
Dệt may tích cực hơn khi bước vào mùa cao điểm xuất khẩu sang Mỹ. Lợi nhuận MSH và TNG được dự báo tăng lần lượt 2% và 31%.
Công nghệ - viễn thông cũng tạo ra hai bức tranh khác nhau. FPT được dự báo tăng lợi nhuận 14%. Doanh thu báo cáo giảm do FPT Telecom không còn được hợp nhất, nhưng nếu loại trừ thay đổi này, doanh thu so sánh tương đương vẫn tăng 15,6%, với mảng tư vấn công nghệ thông tin tại Nhật Bản tiếp tục đóng góp tích cực.
VGI có thể tăng doanh thu 25% nhờ các thị trường châu Phi và Mỹ Latinh, nhưng lợi nhuận giảm 20% do khoản lỗ tỷ giá khoảng 900 tỷ đồng.
Bức tranh quý III vì vậy không chỉ nằm ở con số lợi nhuận toàn thị trường tăng gần 20%. Sự phân hóa ngày càng rõ giữa các doanh nghiệp cho thấy tăng trưởng sản lượng, tiến độ bàn giao, giá hàng hóa, chi phí đầu vào hay chất lượng tài sản có thể quyết định kết quả của từng nhóm.
Trong bối cảnh dòng tiền trên thị trường có xu hướng chọn lọc hơn, khả năng duy trì tăng trưởng lợi nhuận và những chất xúc tác riêng của từng doanh nghiệp tiếp tục là yếu tố được các nhà phân tích ưu tiên.


 TRỰC TIẾP


