

Thị trường quý IV khó đồng thuận, dòng tiền có thể tìm đến những nhóm ngành nào?
Kết thúc tháng 9, VN-Index giảm gần 20 điểm so với đầu năm, xuống 1.769 điểm, tương ứng mức giảm 1,1%. Sau ba quý, chỉ số gần như đi ngang nhưng diễn biến giữa các nhóm cổ phiếu ngày càng phân hóa.
Hoạt động giao dịch của nhà đầu tư nước ngoài cũng chưa có dấu hiệu đảo chiều rõ rệt. Tính từ đầu năm đến hết tháng 9, khối ngoại bán ròng 98.291 tỷ đồng trên toàn thị trường. Riêng tháng 9, nhà đầu tư nước ngoài có 13 phiên bán ròng và 7 phiên mua ròng, khép lại tháng bằng chuỗi 6 phiên bán ròng liên tiếp.

Diễn biến của chỉ số VN-Index từ đầu năm đến nay. (Nguồn: TradingView).
Thị trường bước vào quý IV sau khi quyết định nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp của FTSE Russell chính thức có hiệu lực từ ngày 21/9/2026.
Tuy nhiên, theo đánh giá của các công ty chứng khoán, tác động từ nâng hạng chưa đủ để tạo ra sự thay đổi rõ rệt về dòng vốn. Trong những tháng cuối năm, mặt bằng lãi suất, thanh khoản và triển vọng lợi nhuận doanh nghiệp tiếp tục là các yếu tố chi phối diễn biến thị trường.
Lãi suất cao tiếp tục thử thách dòng tiền
Trong báo cáo chiến lược quý IV, Chứng khoán Maybank (MSVN) nhận định mặt bằng lãi suất trong nước có thể tiếp tục duy trì ở mức cao do áp lực lạm phát, nhu cầu ổn định tỷ giá và nhu cầu tín dụng gia tăng.
Theo đơn vị phân tích, sau một giai đoạn giảm ngắn, lãi suất tiền gửi kỳ hạn 12 tháng bình quân đã tăng trở lại, tiến gần vùng đỉnh 7,5 - 8% của nửa đầu năm 2026.
MSVN không loại trừ khả năng lãi suất giảm nhẹ trong những tháng cuối năm, nhưng kịch bản cơ sở vẫn là duy trì ở mức cao trong suốt quý IV. Mặt bằng này có thể khiến một phần dòng tiền tiếp tục ưu tiên các công cụ thị trường tiền tệ, qua đó hạn chế khả năng cải thiện thanh khoản chứng khoán.

Bên cạnh yếu tố lãi suất, MSVN đánh giá tác động từ đợt đầu thực hiện nâng hạng thị trường của FTSE Russell trong tháng 9 thấp hơn kỳ vọng.
VDSC cho rằng dòng vốn toàn cầu vẫn có xu hướng dịch chuyển về các tài sản an toàn. Sau nâng hạng, thị trường Việt Nam tiếp tục nằm trong giai đoạn quan sát của nhà đầu tư nước ngoài, trong khi dòng vốn ngoại khó đảo chiều trong ngắn hạn nếu lợi suất toàn cầu chưa hạ nhiệt.
Ở thị trường trong nước, SHS lưu ý lãi suất thường chịu áp lực tăng theo chu kỳ vào cuối năm. Cùng với dư nợ vay ký quỹ ở mức cao, diễn biến này có thể khiến thị trường nhạy cảm hơn trước những nhịp điều chỉnh của nhóm cổ phiếu vốn hóa lớn.
Trong khi đó, TPS cảnh báo căng thẳng tại Trung Đông có nguy cơ kéo dài trong quý IV, khiến giá dầu duy trì ở mức cao và gia tăng áp lực lạm phát. Yếu tố này có thể hạn chế dư địa điều hành chính sách tiền tệ, qua đó ảnh hưởng đến thị trường chứng khoán.
Thông tin từ Agriseco, lãi suất là biến số vĩ mô trọng tâm trong quý cuối năm. Theo đơn vị này, áp lực tỷ giá, lạm phát và thanh khoản trong nước chưa dồi dào có thể khiến dòng tiền tiếp tục phân hóa, thay vì lan tỏa đồng đều trên thị trường.
Nhìn chung, các công ty chứng khoán đều đánh giá triển vọng thị trường vẫn có những yếu tố hỗ trợ, nhưng khả năng hình thành một xu hướng tăng mạnh sẽ phụ thuộc đáng kể vào diễn biến lãi suất và sự cải thiện của dòng tiền.
Các kịch bản cho VN-Index
Trong bối cảnh các yếu tố hỗ trợ và rủi ro đan xen, TPS đưa ra ba kịch bản vận động của VN-Index trong quý IV/2026.
Ở kịch bản cơ sở, có xác suất 65%, VN-Index được dự báo dao động trong vùng 1.715 - 1.894 điểm. TPS đưa ra tỷ trọng cổ phiếu tham khảo ở mức 60% tổng giá trị tài sản ròng (NAV), đồng thời khuyến nghị giảm xuống 40% nếu chỉ số xuyên thủng ngưỡng hỗ trợ 1.715 điểm.
Với kịch bản tích cực, xác suất 20%, chỉ số có thể tiến tới vùng 1.935 - 2.026 điểm. Tỷ trọng cổ phiếu tham khảo được nâng lên 70% NAV. Nhà đầu tư có thể tăng nhẹ tỷ trọng nếu VN-Index vượt 1.894 điểm và hiện thực hóa lợi nhuận từng phần khi chỉ số tiến gần các vùng mục tiêu.
Ngược lại, trong kịch bản tiêu cực có xác suất 15%, VN-Index có thể lùi về vùng 1.650 - 1.680 điểm. TPS khuyến nghị chủ động giảm tỷ trọng nếu chỉ số mất mốc 1.715 điểm, sau đó xem xét gia tăng trở lại tại vùng hỗ trợ thấp hơn, với tỷ trọng tham khảo 50 - 60% NAV.

Nguồn: La Giang tổng hợp.
Trong khi đó, SHS nghiêng về khả năng VN-Index tiếp tục tích lũy trong quý IV, với vùng hỗ trợ 1.710 - 1.730 điểm và kháng cự mạnh quanh 1.800 điểm.
Đơn vị phân tích lưu ý rủi ro nhóm cổ phiếu Vingroup hình thành mô hình hai đỉnh trung hạn. Nếu nhóm này điều chỉnh sâu, áp lực lên các cổ phiếu vốn hóa lớn có thể kéo VN-Index về vùng 1.600 - 1.650 điểm, trước khi hình thành nền giá và phục hồi trở lại quanh 1.800 điểm.
MSVN cũng dự báo VN-Index dao động quanh 1.800 điểm. Theo công ty chứng khoán này, lợi nhuận doanh nghiệp có khả năng vượt kỳ vọng, song mặt bằng lãi suất cao vẫn là trở ngại đối với khả năng tăng mạnh của thị trường.
Ở góc nhìn trung hạn, VDSC đưa ra vùng vận động 1.694 - 1.983 điểm. Đơn vị này cho rằng môi trường bên ngoài bất lợi có thể khiến chỉ số lùi về biên dưới, nhưng tăng trưởng lợi nhuận doanh nghiệp được kỳ vọng hạn chế dư địa giảm trong dài hạn.
Như vậy, dù khác nhau về biên độ dự báo, các công ty chứng khoán nhìn chung vẫn thận trọng với khả năng bứt phá của thị trường trong quý cuối năm. Vùng quanh 1.800 điểm tiếp tục được nhiều đơn vị xem là mốc cần theo dõi, trong khi các ngưỡng hỗ trợ thấp hơn trở nên quan trọng nếu áp lực bán gia tăng.
Lợi nhuận và định giá trở thành bộ lọc cổ phiếu
Bên cạnh các rủi ro về lãi suất và thanh khoản, triển vọng lợi nhuận doanh nghiệp là yếu tố được các công ty chứng khoán kỳ vọng hỗ trợ thị trường trong quý IV.
Theo VDSC, tổng lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của các doanh nghiệp trong danh mục phân tích có thể tăng hơn 19% so với cùng kỳ.
Trong đó, lợi nhuận nhóm ngân hàng được dự báo tăng 23%, thép tăng 35% và bán lẻ tăng 47%. Có 19 trong tổng số 30 nhóm ngành được dự báo tăng trưởng lợi nhuận. Đồng thời, dự phóng EPS đồng thuận của thị trường năm 2026 đã được điều chỉnh tăng 4,4% sau mùa báo cáo tài chính quý II.
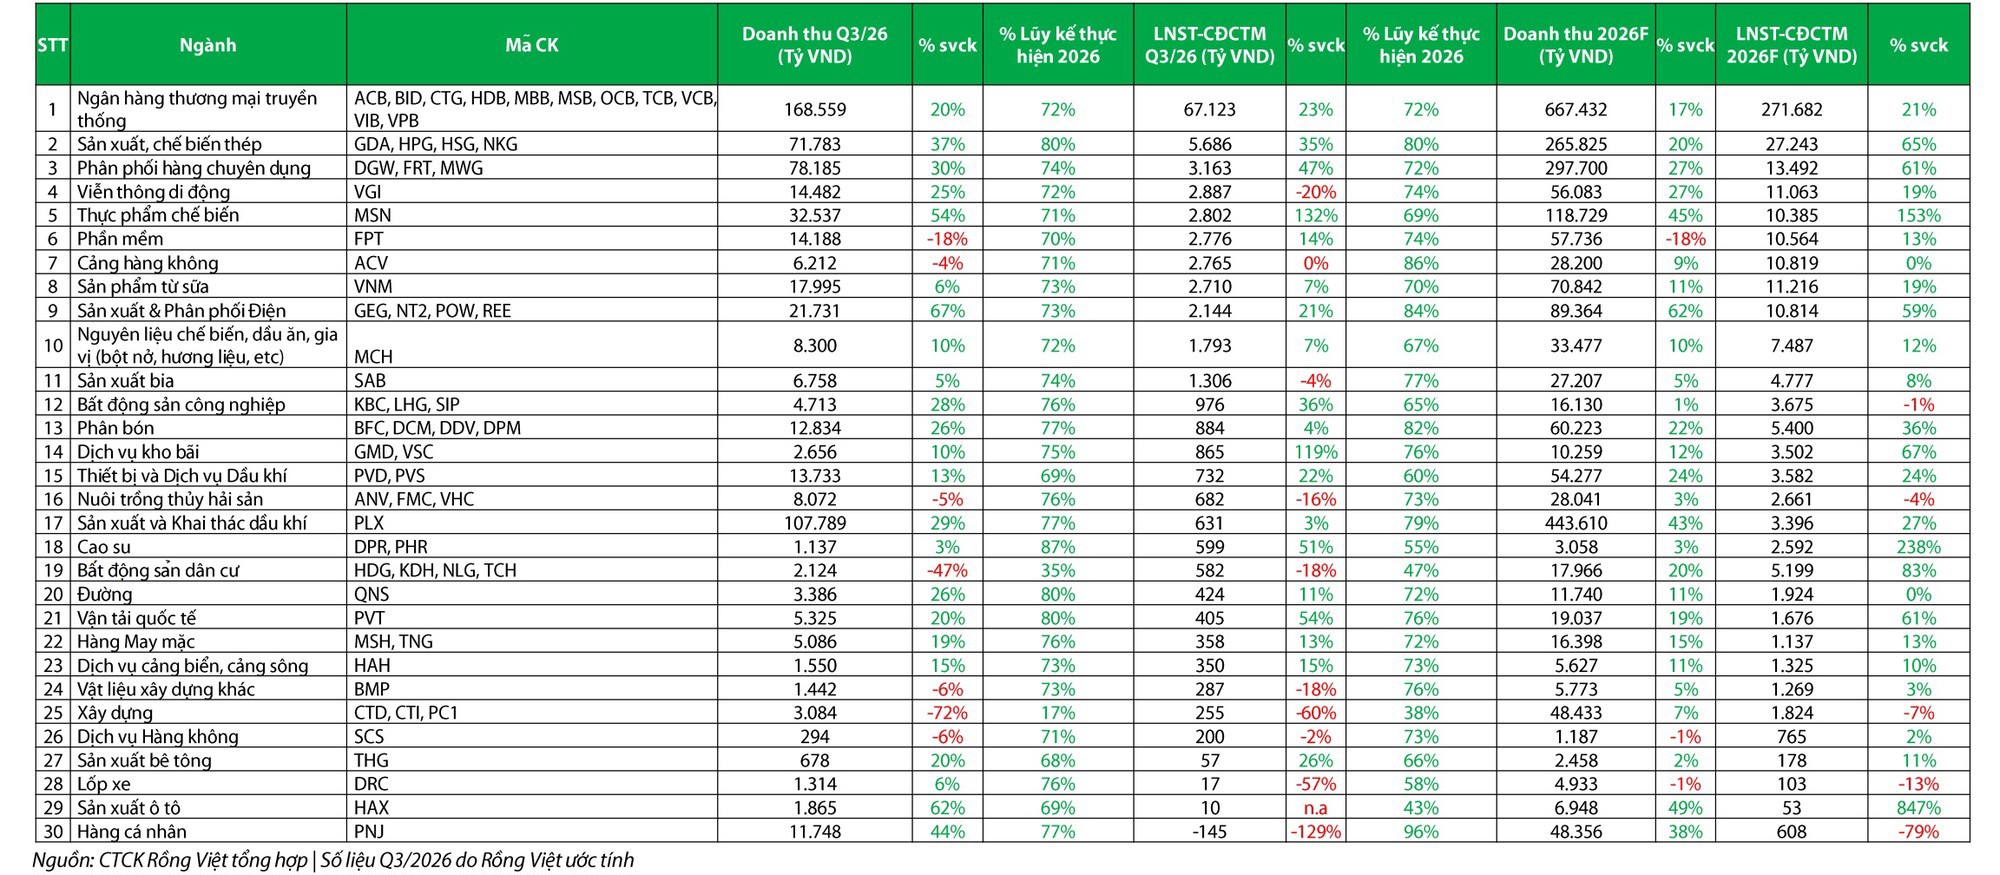
MSVN cũng nhận định tăng trưởng lợi nhuận toàn thị trường quý III có khả năng vượt mức dự báo khoảng 21% so với cùng kỳ mà đơn vị đưa ra trước đó. Trong các ngành theo dõi, 6 ngành được kỳ vọng vượt dự báo, 2 ngành đạt và 3 ngành thấp hơn kỳ vọng.
Ở nhóm có triển vọng tích cực hơn, năng lượng được hỗ trợ bởi giá dầu cao, trong khi bán lẻ có thể hưởng lợi từ xu hướng giá chip tăng đối với các doanh nghiệp phân phối sản phẩm công nghệ thông tin.
Ngành thực phẩm - đồ uống có thể cải thiện giá bán và biên lợi nhuận nhờ xu hướng tiêu dùng sản phẩm cao cấp, nhu cầu ổn định và chi phí đầu vào ít biến động.
Ngược lại, các ngân hàng có thể chịu áp lực thu hẹp biên lãi ròng khi chi phí huy động tăng, đồng thời phải gia tăng trích lập dự phòng nợ xấu. Lợi nhuận các công ty chứng khoán cũng có nguy cơ bị hạn chế bởi hoạt động giao dịch trầm lắng, dù lãi suất cho vay ký quỹ duy trì ở mức cao.
Bất động sản nhà ở được dự báo tăng lợi nhuận chủ yếu nhờ nền so sánh thấp, còn thép tiếp tục được hỗ trợ bởi nhu cầu nội địa. Công nghệ thông tin, logistics đường biển và phân bón được kỳ vọng có kết quả tương đối sát dự báo.
Về định giá, MSVN cho biết VN-Index đang giao dịch tại mức P/E 12,7 lần dựa trên lợi nhuận 12 tháng gần nhất, thấp hơn khoảng một độ lệch chuẩn so với bình quân 5 năm. Nếu loại trừ VIC và các cổ phiếu liên quan, P/E thị trường ở mức 10,6 lần, thấp hơn khoảng hai độ lệch chuẩn so với bình quân 5 năm.
Theo MSVN, mặt bằng định giá này có thể góp phần hạn chế rủi ro giảm giá, dù lãi suất cao vẫn gây sức ép lên dòng tiền. Bộ phận phân tích ưu tiên năng lượng, công nghệ thông tin cùng một số cổ phiếu bán lẻ và ngân hàng được chọn lọc.
VDSC nhận định dòng tiền nội địa tiếp tục đóng vai trò hỗ trợ chính nhưng sẽ chọn lọc hơn, tập trung vào doanh nghiệp duy trì tăng trưởng lợi nhuận và có yếu tố hỗ trợ riêng.
Trong đó, ngân hàng vẫn là trụ cột lợi nhuận lớn nhất, còn dầu khí - năng lượng, bất động sản, vận tải và logistics có sự phân hóa. Tiêu dùng - bán lẻ được đánh giá phục hồi rõ nét hơn, trong khi xuất khẩu thủy sản và dệt may chưa thực sự khởi sắc.
Ở nhóm vật liệu, hóa chất, phân bón và công nghệ - viễn thông, VDSC cho rằng các doanh nghiệp đầu ngành tiếp tục có triển vọng tốt hơn.
Về chiến lược đầu tư, SHS ưu tiên doanh nghiệp đầu ngành có tăng trưởng lợi nhuận rõ ràng, lượng tiền mặt lớn, nợ vay thấp, dòng tiền đủ khả năng trả lãi và lịch sử cổ tức tốt. Những nhóm được quan tâm gồm ngân hàng, dầu khí, bán lẻ, năng lượng và cảng biển.
Agriseco cũng ưu tiên cổ phiếu có định giá hợp lý, nền tảng tài chính vững, triển vọng lợi nhuận quý III tích cực và khả năng duy trì tăng trưởng trong quý IV. Nhà đầu tư được khuyến nghị giải ngân từng phần trong các nhịp biến động thay vì gia tăng tỷ trọng đồng loạt.
Tựu trung, các công ty chứng khoán đều đặt trọng tâm vào khả năng duy trì lợi nhuận và sức khỏe tài chính khi lựa chọn cổ phiếu cho quý IV, trong bối cảnh lãi suất cao và dòng tiền tiếp tục phân hóa.

Bảng xếp hạng Dịch vụ bán lẻ tốt nhất thị trường chứng khoán Việt Nam
VietnamBiz chính thức khởi động Best Retail Brokers 2026 - bảng xếp hạng thường niên nhằm ghi nhận và đánh giá chất lượng dịch vụ dành cho nhà đầu tư cá nhân tại các công ty chứng khoán Việt Nam.
Với hệ thống tiêu chí đánh giá đa chiều, Best Retail Brokers 2026 hướng tới cung cấp một góc nhìn toàn diện về chất lượng dịch vụ bán lẻ, đồng thời ghi nhận những công ty chứng khoán đang tạo ra trải nghiệm tốt nhất cho nhà đầu tư.
Tìm hiểu Best Retail Brokers 2026: https://vietnamrankings.vn
Ban Tổ chức rất mong nhận được tiếng nói của các nhà đầu tư qua khảo sát "Đánh giá chất lượng dịch vụ công ty chứng khoán của bạn".
Tham gia ngay để có cơ hội nhận được vé mời tham dự Diễn đàn Đầu tư Việt Nam 2027 diễn ra vào ngày 12/11/2026!


 TRỰC TIẾP


