

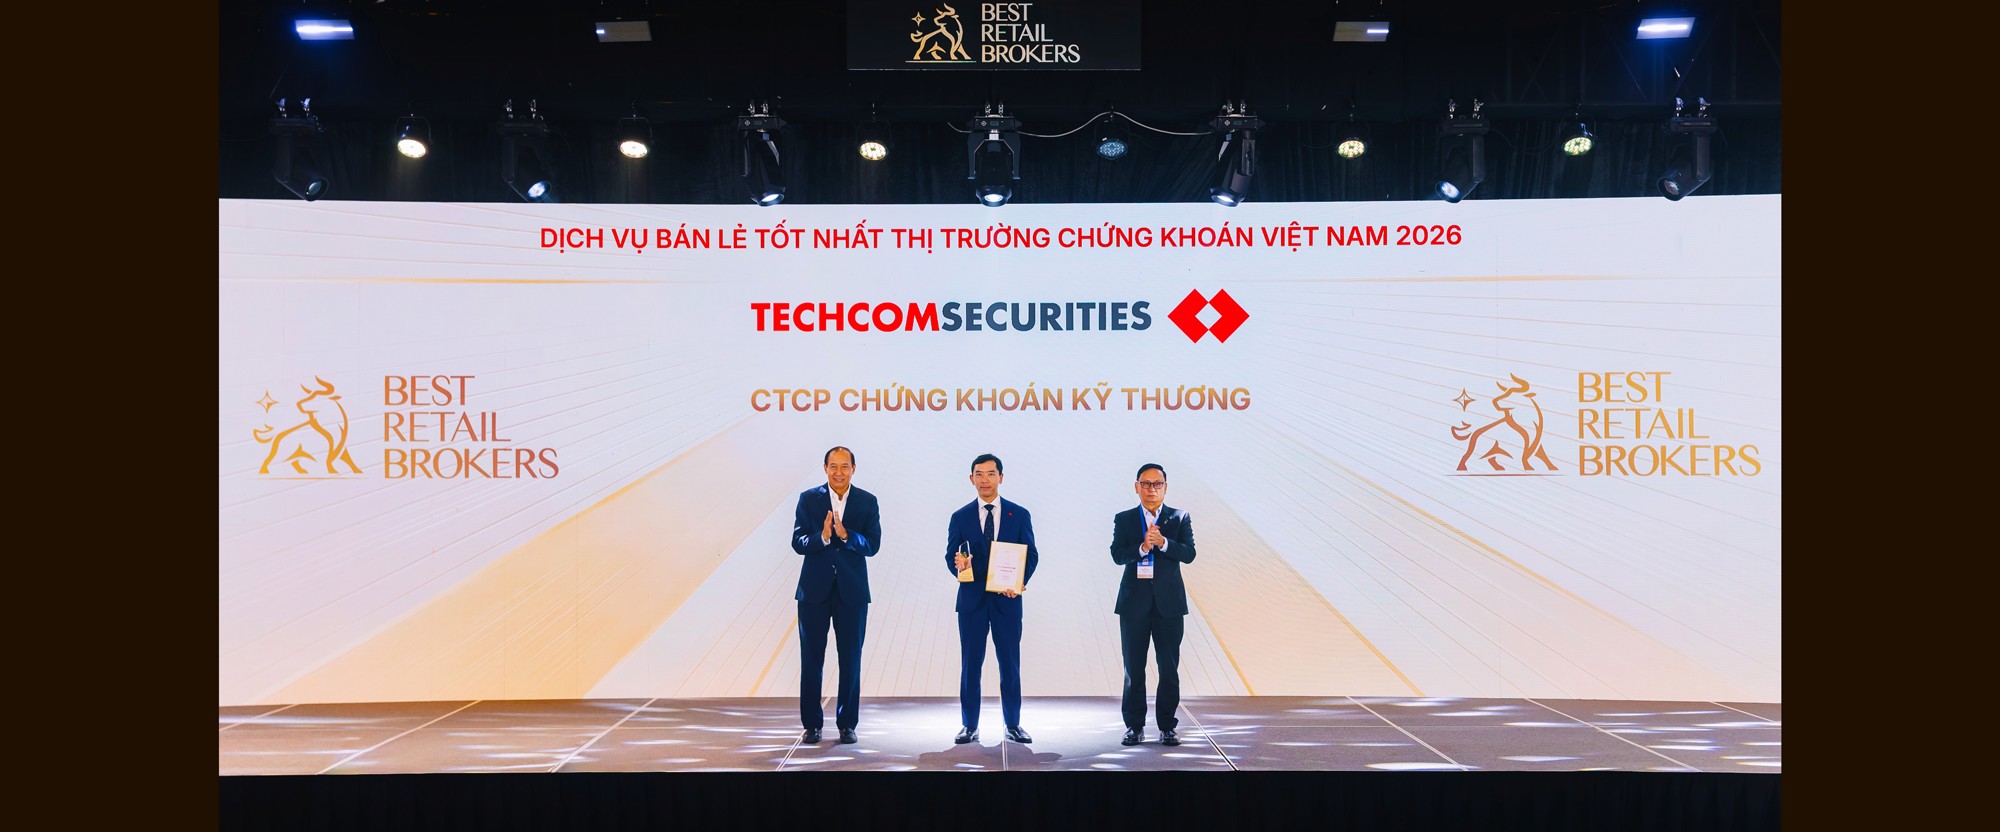
Tại Lễ công bố kết quả Chương trình thường niên Xây dựng bộ chỉ số Dịch vụ bán lẻ chứng khoán Việt Nam 2026 (Best Retail Brokers 2026), CTCP Chứng khoán Kỹ Thương (TCBS) được ghi nhận là công ty có Dịch vụ bán lẻ tốt nhất 2026 (Best Retail Brokerage 2026).
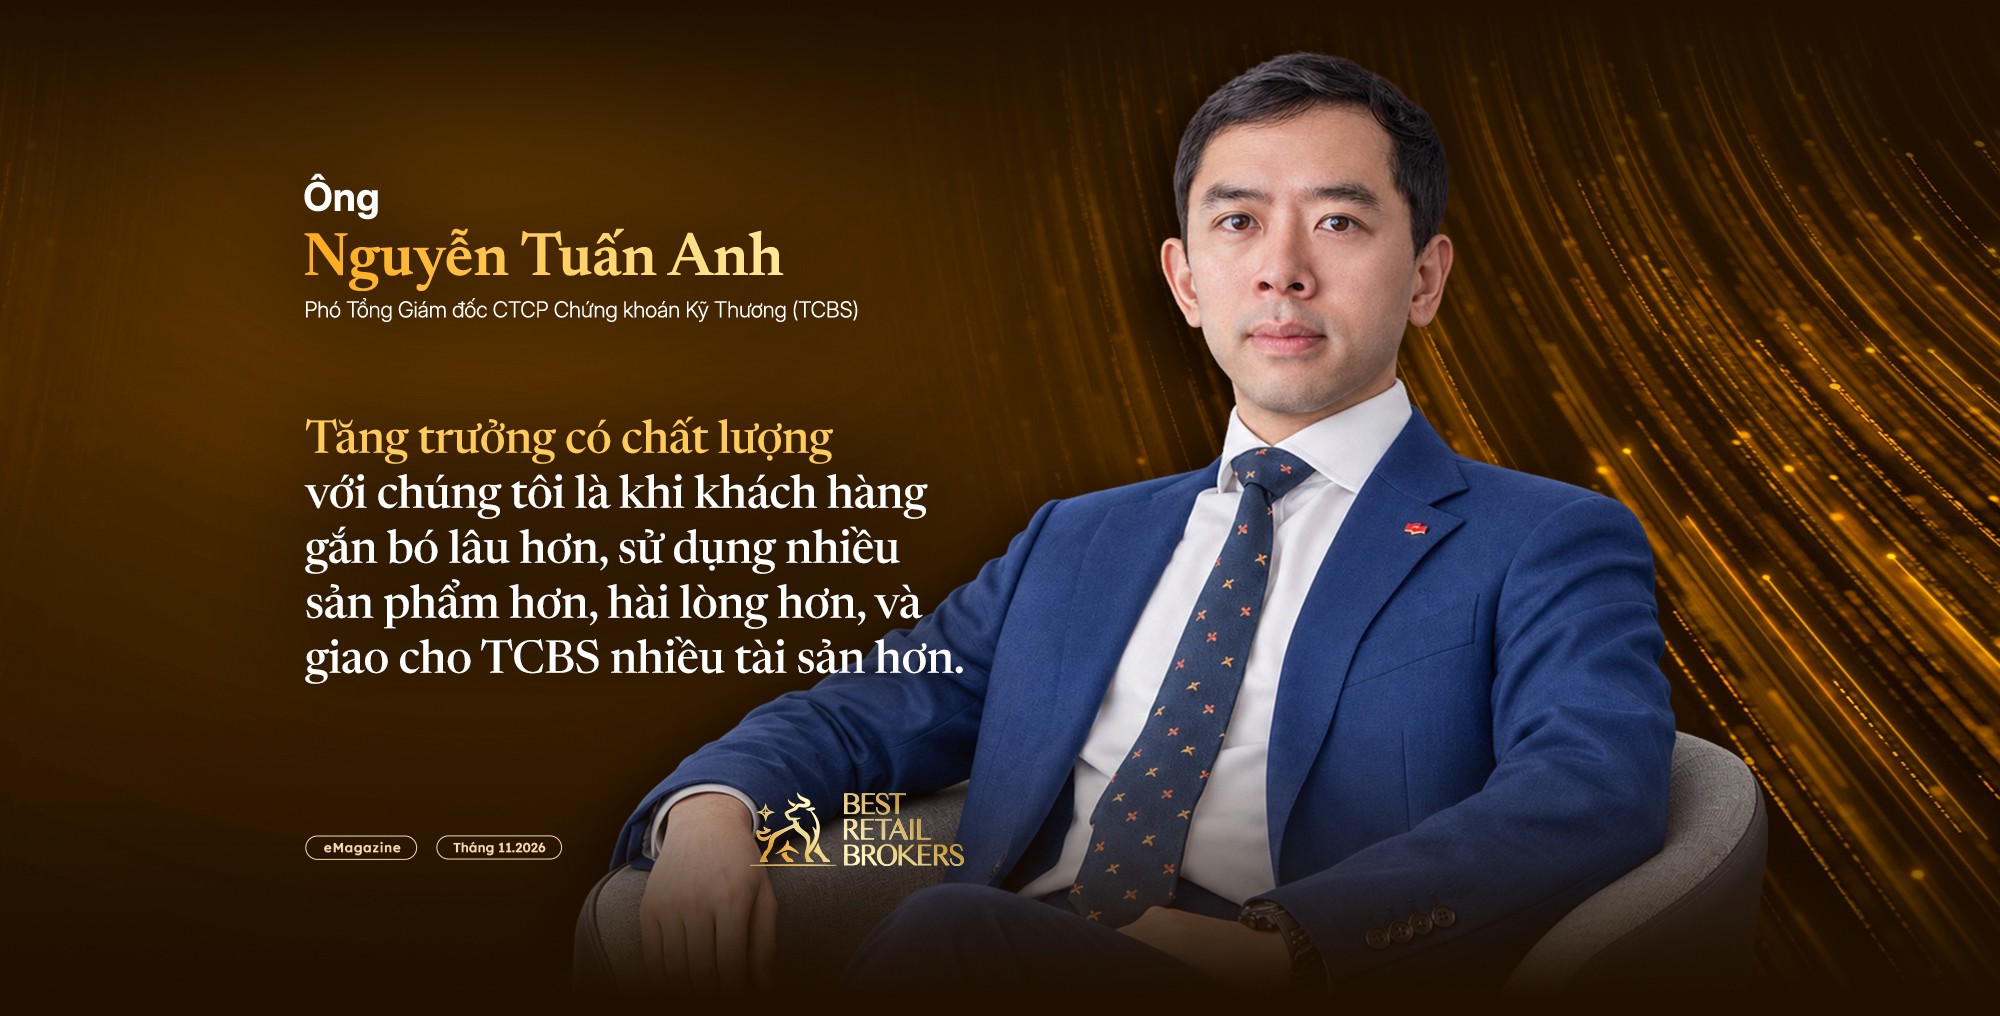
Trong cuộc trao đổi với chúng tôi, ông Nguyễn Tuấn Anh, Phó Tổng Giám đốc TCBS, đã có những chia sẻ về định hướng mảng bán lẻ cũng như góc nhìn về lĩnh vực quản lý gia sản cá nhân.
PV: Được ghi nhận là công ty chứng khoán có Dịch vụ bán lẻ tốt nhất 2026, TCBS muốn khách hàng tìm đến mình vì nhu cầu nào trong tương lai? Công ty muốn giữ vai trò gì trong đời sống tài chính của khách hàng cá nhân?
Ông Nguyễn Tuấn Anh: Trước hết, chúng tôi rất vinh dự khi được ghi nhận là công ty chứng khoán có dịch vụ bán lẻ tốt nhất năm 2026. Đây là thành quả của cả tập thể TCBS, và trên hết là nhờ sự tin tưởng mà khách hàng đã dành cho TCBS trong nhiều năm qua.
Khi kinh tế Việt Nam tăng trưởng và thu nhập của người dân được cải thiện, nhu cầu tài chính của khách hàng cá nhân cũng thay đổi. Câu hỏi của nhà đầu tư không còn chỉ là "nên mua cổ phiếu nào", mà là "làm sao để tích lũy, gia tăng và bảo vệ tài sản một cách bền vững".
Gửi tiết kiệm, mua vàng hay bất động sản vẫn là những kênh quen thuộc, nhưng người dân ngày càng cần thêm những lựa chọn khác như cổ phiếu, trái phiếu, chứng chỉ quỹ và nhiều sản phẩm đầu tư khác.
Vì vậy, chúng tôi mong TCBS không chỉ là nơi khách hàng mua bán cổ phiếu, mà là địa chỉ đầu tiên họ nghĩ đến mỗi khi cần quyết định về tài sản của mình. Mục tiêu của chúng tôi là xây dựng một nền tảng quản lý tài sản toàn diện: chỉ với một ứng dụng, khách hàng có đủ thông tin, phân tích, công cụ đầu tư và nhiều lựa chọn tài sản khác nhau.

Vai trò mà chúng tôi muốn đảm nhận là người đồng hành lâu dài trong đời sống tài chính của khách hàng, qua từng giai đoạn: từ khi bắt đầu tích lũy những khoản tiền đầu tiên, đến khi tài sản lớn dần và nhu cầu trở nên phức tạp hơn. Mỗi giai đoạn có mục tiêu và khẩu vị rủi ro khác nhau, và chúng tôi hướng tới giải pháp phù hợp cho từng giai đoạn đó.
Với chúng tôi, thành công không nằm ở việc khách hàng giao dịch nhiều hơn, mà ở việc khách hàng gắn bó lâu hơn, tin tưởng gửi gắm ở TCBS nhiều tài sản hơn, và đạt được những mục tiêu tài chính mà họ đặt ra. Giải thưởng năm nay là động lực để chúng tôi tiếp tục đi trên con đường đó.
PV: Hệ sinh thái Techcombank mở ra cơ hội nào cho TCBS? Công ty sẽ ưu tiên điều gì trong những năm tới?
Ông Nguyễn Tuấn Anh: Theo tôi, cơ hội lớn nhất là đồng hành cùng khách hàng trong quá trình chuyển một phần tiền tiết kiệm sang đầu tư. Techcombank có tệp khách hàng rất lớn, khoảng 19 triệu khách hàng, trong đó nhóm khách hàng khá giả và trung lưu đang tăng nhanh.
Phần lớn tài sản tài chính của nhóm khách hàng này vẫn nằm ở tiền gửi. Khi nhu cầu đa dạng hóa tài sản ngày càng rõ, đây là cơ hội để TCBS mang đến những giải pháp đầu tư phù hợp với từng người.
Lợi thế của chúng tôi là một hệ sinh thái liền mạch giữa ngân hàng, bảo hiểm và chứng khoán. Thông qua các chương trình mở tài khoản 2 trong 1, 3 trong 1 cùng Techcombank, TechcomLife và TCGI, khách hàng có thể gửi tiết kiệm, mua bảo hiểm và đầu tư trong cùng một hệ sinh thái, mà không phải tự kết nối với nhiều tổ chức khác nhau.
Sự kết nối này giúp chúng tôi hiểu khách hàng tốt hơn, phục vụ nhanh hơn, và giúp hành trình của khách hàng trở nên đơn giản hơn.
Trong những năm tới, mọi sáng kiến của TCBS đều xoay quanh ba ưu tiên.
Thứ nhất là thu hút khách hàng mới, cả từ hệ sinh thái Techcombank lẫn từ thị trường rộng hơn.
Thứ hai là gia tăng quy mô tài sản mà khách hàng giao cho chúng tôi quản lý. Với chúng tôi, đây là thước đo quan trọng nhất.
Thứ ba là mở rộng danh mục sản phẩm và các lớp tài sản. TCBS sẽ tiếp tục phát triển thêm các giải pháp đầu tư mới, phù hợp với mục tiêu và khẩu vị rủi ro của từng nhóm khách hàng, trong khuôn khổ pháp lý cho phép.
Bên cạnh đó, nền tảng tại Trung tâm Tài chính Quốc tế Việt Nam sẽ giúp chúng tôi tiếp cận nhà đầu tư trong khu vực và phát triển thêm các sản phẩm gắn với thị trường quốc tế. Với TCEX, chúng tôi đã được chấp thuận trong vòng cấp phép đầu tiên và đang hoàn thiện các yêu cầu còn lại theo quy định.
Tất cả đều phục vụ một mục tiêu chung: mang đến cho khách hàng nhiều lựa chọn hơn, trên một nền tảng mà họ tin tưởng.

PV: Nếu muốn đưa dịch vụ quản lý gia sản tới nhiều nhà đầu tư cá nhân hơn, theo ông, rào cản lớn nhất nằm ở đâu? TCBS sẽ giải quyết khó khăn đó như thế nào?
Ông Nguyễn Tuấn Anh: Theo tôi, có bốn rào cản chính.
Rào cản đầu tiên là nhận thức. Nhiều người vẫn nghĩ quản lý gia sản là dịch vụ chỉ dành cho người giàu, còn mình chưa đủ tiền để cần đến nó.
Thứ hai là kiến thức. Không ít nhà đầu tư vẫn chủ yếu nhìn vào lợi suất mà chưa đánh giá đầy đủ rủi ro, như rủi ro của tổ chức phát hành, tài sản bảo đảm hay khả năng thanh khoản của khoản đầu tư.
Thứ ba là chi phí. Trước đây, tư vấn đầu tư cá nhân hóa cần một chuyên viên tư vấn, nên chỉ phù hợp với những khách hàng có tài sản lớn.
Thứ tư là niềm tin. Sau những biến động của thị trường trong vài năm qua, một bộ phận nhà đầu tư vẫn còn thận trọng.
Để giải quyết những rào cản này, chúng tôi đi theo bốn hướng.
Thứ nhất, dùng công nghệ để giảm chi phí phục vụ. Với nền tảng dữ liệu khách hàng, công cụ tư vấn tự động TCWealth và trí tuệ nhân tạo, chúng tôi có thể đưa ra khuyến nghị phù hợp với từng khách hàng ở quy mô lớn, với chi phí thấp hơn nhiều so với mô hình truyền thống.
Thứ hai, hạ ngưỡng tham gia. Khách hàng có thể bắt đầu với số vốn nhỏ thông qua chứng chỉ quỹ trên Fundmart, đầu tư định kỳ, hay các chiến lược đầu tư như iTracker.
Thứ ba, đầu tư mạnh vào giáo dục nhà đầu tư. Chúng tôi xây dựng thư viện kiến thức ngay trên ứng dụng, trên YouTube và nhiều kênh khác, giải thích sản phẩm là gì, dòng tiền vận hành ra sao, cần cân nhắc những yếu tố nào, và đặc biệt là những rủi ro có thể xảy ra.
Thứ tư, minh bạch. Chúng tôi muốn khách hàng hiểu rõ cả lợi nhuận lẫn rủi ro trước khi đưa ra quyết định. Mỗi sản phẩm cũng có những đối tượng nhà đầu tư phù hợp theo quy định, và chúng tôi tuân thủ chặt chẽ điều đó.
Tôi tin rằng quản lý tài sản không nên phụ thuộc vào việc khách hàng bắt đầu với bao nhiêu tiền. Công nghệ đang giúp chúng tôi biến điều đó thành hiện thực.
PV: Phục vụ hàng triệu khách hàng cá nhân, TCBS sẽ cá nhân hóa việc hỗ trợ đầu tư đến mức nào?
Ông Nguyễn Tuấn Anh: Câu trả lời ngắn gọn là: đến mức thực sự mang lại giá trị cho khách hàng, trong những giới hạn rõ ràng.
Mỗi khách hàng TCBS phục vụ có mục tiêu, khẩu vị rủi ro và thời gian đầu tư khác nhau. Trước đây, dịch vụ cá nhân hóa thực sự chỉ có thể dành cho một số ít khách hàng, vì cần rất nhiều nhân sự. Công nghệ và dữ liệu đang thay đổi điều đó.
Chúng tôi nhìn việc cá nhân hóa theo từng cấp độ. Ở cấp độ đầu tiên, khách hàng nhận được thông tin và cảnh báo phù hợp với danh mục và mối quan tâm của mình. Ở cấp độ tiếp theo, hệ thống đưa ra khuyến nghị sản phẩm dựa trên hồ sơ rủi ro và mục tiêu của từng người, thông qua nền tảng dữ liệu khách hàng tập trung.
Xa hơn nữa là gợi ý xây dựng và cân đối lại danh mục. Bước tiếp theo mà chúng tôi đang hướng tới là các trợ lý trí tuệ nhân tạo có thể giải thích, trả lời câu hỏi và hướng dẫn từng khách hàng, bất kể ngày hay đêm.
Tuy nhiên, chúng tôi đặt ra một nguyên tắc rất rõ ràng: AI không tự đưa ra ý tưởng đầu tư. Mọi khuyến nghị mà AI chuyển tới khách hàng đều phải xuất phát từ đội ngũ Phân tích và Văn phòng Giám đốc Đầu tư (CIO) của TCBS.
AI chỉ được sử dụng những thông tin đã được kiểm duyệt, và vai trò của nó là đưa những thông tin đó đến khách hàng một cách nhanh chóng, dễ hiểu và phù hợp với từng người. Chúng tôi xây dựng nhiều lớp kiểm soát để AI không tự "sáng tác" thông tin hay đưa ra khuyến nghị nằm ngoài phạm vi mà đội ngũ chuyên gia của chúng tôi đã phê duyệt.
Nền tảng cho tất cả những điều này là con người. Tại TCBS, 100% nhân sự đã được đào tạo và sử dụng các công cụ AI trong công việc hằng ngày, và chúng tôi đang chuyển dần sang mô hình doanh nghiệp vận hành dựa trên AI. Chỉ trong 9 tháng đầu năm 2026, chúng tôi đã triển khai hơn 1.000 dự án công nghệ.
Ngoài ra, mọi khuyến nghị đều phải phù hợp với hồ sơ rủi ro của khách hàng. Con người vẫn tham gia ở những khâu cần đến sự phán đoán. Dữ liệu của khách hàng phải được bảo vệ an toàn và sử dụng đúng quy định. Và cuối cùng, quyết định đầu tư luôn thuộc về khách hàng. Công nghệ giúp khách hàng quyết định tốt hơn, chứ không quyết định thay họ.
PV: Sau IPO, TCBS phân bổ nguồn lực thế nào giữa cho vay ký quỹ và đầu tư dài hạn? Ngoài thị phần môi giới, ông nhìn vào đâu để đánh giá chất lượng tăng trưởng?
Ông Nguyễn Tuấn Anh: Với chúng tôi, đây không phải là lựa chọn giữa hai hướng, vì cả hai đều là một phần của cùng một hệ sinh thái.
Cho vay ký quỹ vẫn là một mảng quan trọng, phục vụ nhu cầu của các nhà đầu tư giao dịch chủ động. Chúng tôi phát triển mảng này với kỷ luật quản trị rủi ro chặt chẽ, dựa trên nền tảng vốn vững chắc. Tăng trưởng cho vay ký quỹ là kết quả của việc phục vụ khách hàng tốt, chứ không phải mục tiêu chúng tôi chạy theo.
Song song, TCBS tiếp tục đầu tư mạnh để phát triển các dịch vụ đầu tư và tích lũy dài hạn, như chứng chỉ quỹ, trái phiếu và đầu tư định kỳ, cùng với nền tảng công nghệ và dữ liệu để phục vụ những sản phẩm đó. Đây là những sản phẩm giúp khách hàng xây dựng tài sản bền vững, và giúp mối quan hệ giữa khách hàng với TCBS sâu sắc, lâu dài hơn.
Về thị phần môi giới, dù chúng tôi miễn phí giao dịch cổ phiếu cho khách hàng cá nhân và không lấy thị phần làm mục tiêu chính, đây vẫn là một thước đo phản ánh khá rõ niềm tin của nhà đầu tư. Trong 3 năm qua, TCBS là công ty có tốc độ tăng thị phần nhanh nhất trong nhóm 5 công ty dẫn đầu trên HOSE.
Năm 2024, khoảng cách giữa TCBS và công ty đứng đầu còn hơn 10%. Đến quý III/2026, khoảng cách đó chỉ còn chưa đến 2%. Với chúng tôi, đó là hệ quả của việc mang đến cho khách hàng một trải nghiệm vượt trội hơn.
Bên cạnh thị phần, TCBS theo dõi sát mức độ gắn bó của khách hàng qua một số chỉ tiêu.
Thứ nhất là số khách hàng sử dụng từ hai loại sản phẩm trở lên. Tính đến hết tháng 9/2026, con số này đạt hơn 174 nghìn khách hàng, gấp khoảng 3,5 lần so với năm 2021. Khi khách hàng dùng nhiều sản phẩm hơn, điều đó cho thấy họ tin tưởng giao cho chúng tôi nhiều hơn một nhu cầu tài chính.
Thứ hai là tổng tài sản khách hàng trên nền tảng TCBS, tăng gấp hơn 2 lần so với năm 2021.
Thứ ba là quy mô khách hàng. Đến nay TCBS phục vụ hơn 1,3 triệu khách hàng, gấp hơn 2 lần so với năm 2021.
Nhưng con số tài chính chưa nói hết. Mức độ hài lòng của khách hàng cũng phản ánh giá trị thực mà chúng tôi mang lại. Chúng tôi đo lường thường xuyên qua chỉ số NPS, mức độ sẵn sàng giới thiệu TCBS cho người khác, và mức hài lòng sau mỗi lần khách hàng được hỗ trợ.
Điều quan trọng hơn là chúng tôi làm gì với những phản hồi đó. Mỗi tuần, đội ngũ Trải nghiệm Khách hàng rà soát những vấn đề nổi bật nhất và phối hợp với các bộ phận Công nghệ, Vận hành để xử lý dứt điểm. Khi cùng một lỗi xuất hiện ở từ 3 khách hàng trở lên, lỗi đó được ưu tiên xử lý ngay, trước khi những khách hàng khác gặp phải.
Ngay cả những khách hàng chấm điểm thấp nhưng chưa từng liên hệ, chúng tôi cũng chủ động tìm hiểu nguyên nhân. Và chúng tôi luôn giữ một nguyên tắc: "chưa tìm thấy lỗi" không có nghĩa là "khách hàng sai".
Cuối cùng, hiệu quả vận hành cũng là một thước đo quan trọng. Năm 2025, tỷ lệ chi phí trên thu nhập của chúng tôi ở mức 13,7%, thấp nhất ngành, cho thấy mô hình dựa trên công nghệ cho phép chúng tôi mở rộng quy mô mà vẫn giữ được hiệu quả.
Nói ngắn gọn, tăng trưởng có chất lượng với chúng tôi là khi khách hàng gắn bó lâu hơn, sử dụng nhiều sản phẩm hơn, hài lòng hơn, và giao cho TCBS nhiều tài sản hơn.
PV: Xin cảm ơn ông đã dành thời gian chia sẻ những góc nhìn và định hướng của TCBS về chiến lược phát triển hoạt động bán lẻ trong giai đoạn tới!