Chuyên gia: Thị trường không thiếu tiền, nhà đầu tư vẫn chờ tín hiệu thuyết phục hơn
Lượng vốn trong và ngoài thị trường chứng khoán vẫn ở mức lớn, song sức mua chưa thực sự lan tỏa. Các chuyên gia HSC cho rằng nhà đầu tư đang chờ thêm tín hiệu từ lãi suất, thanh khoản hệ thống, định giá và xu hướng của khối ngoại trước khi tăng mức độ giải ngân.
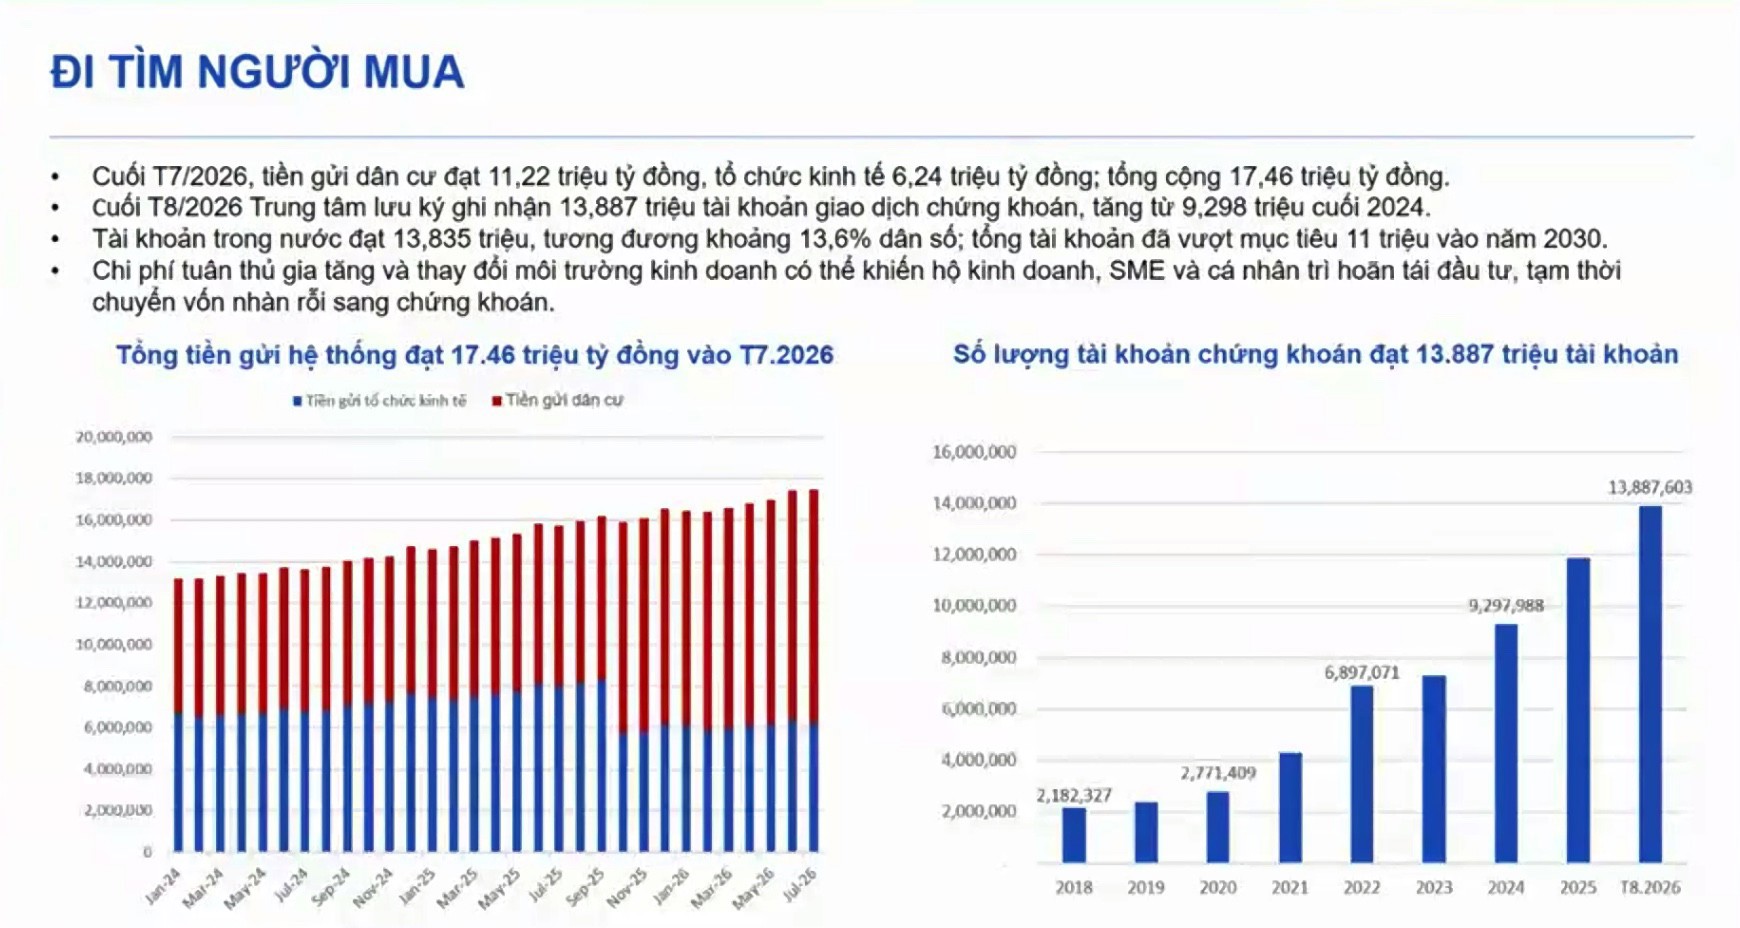
Dư nợ margin toàn thị trường hiện khoảng 440.000 tỷ đồng, trong khi tổng tiền gửi của dân cư và các tổ chức kinh tế đạt khoảng 17,46 triệu tỷ đồng vào cuối tháng 7. Đến cuối tháng 8, số lượng tài khoản chứng khoán cũng tiến sát 14 triệu, tăng khoảng 2 triệu tài khoản so với cuối năm ngoái.
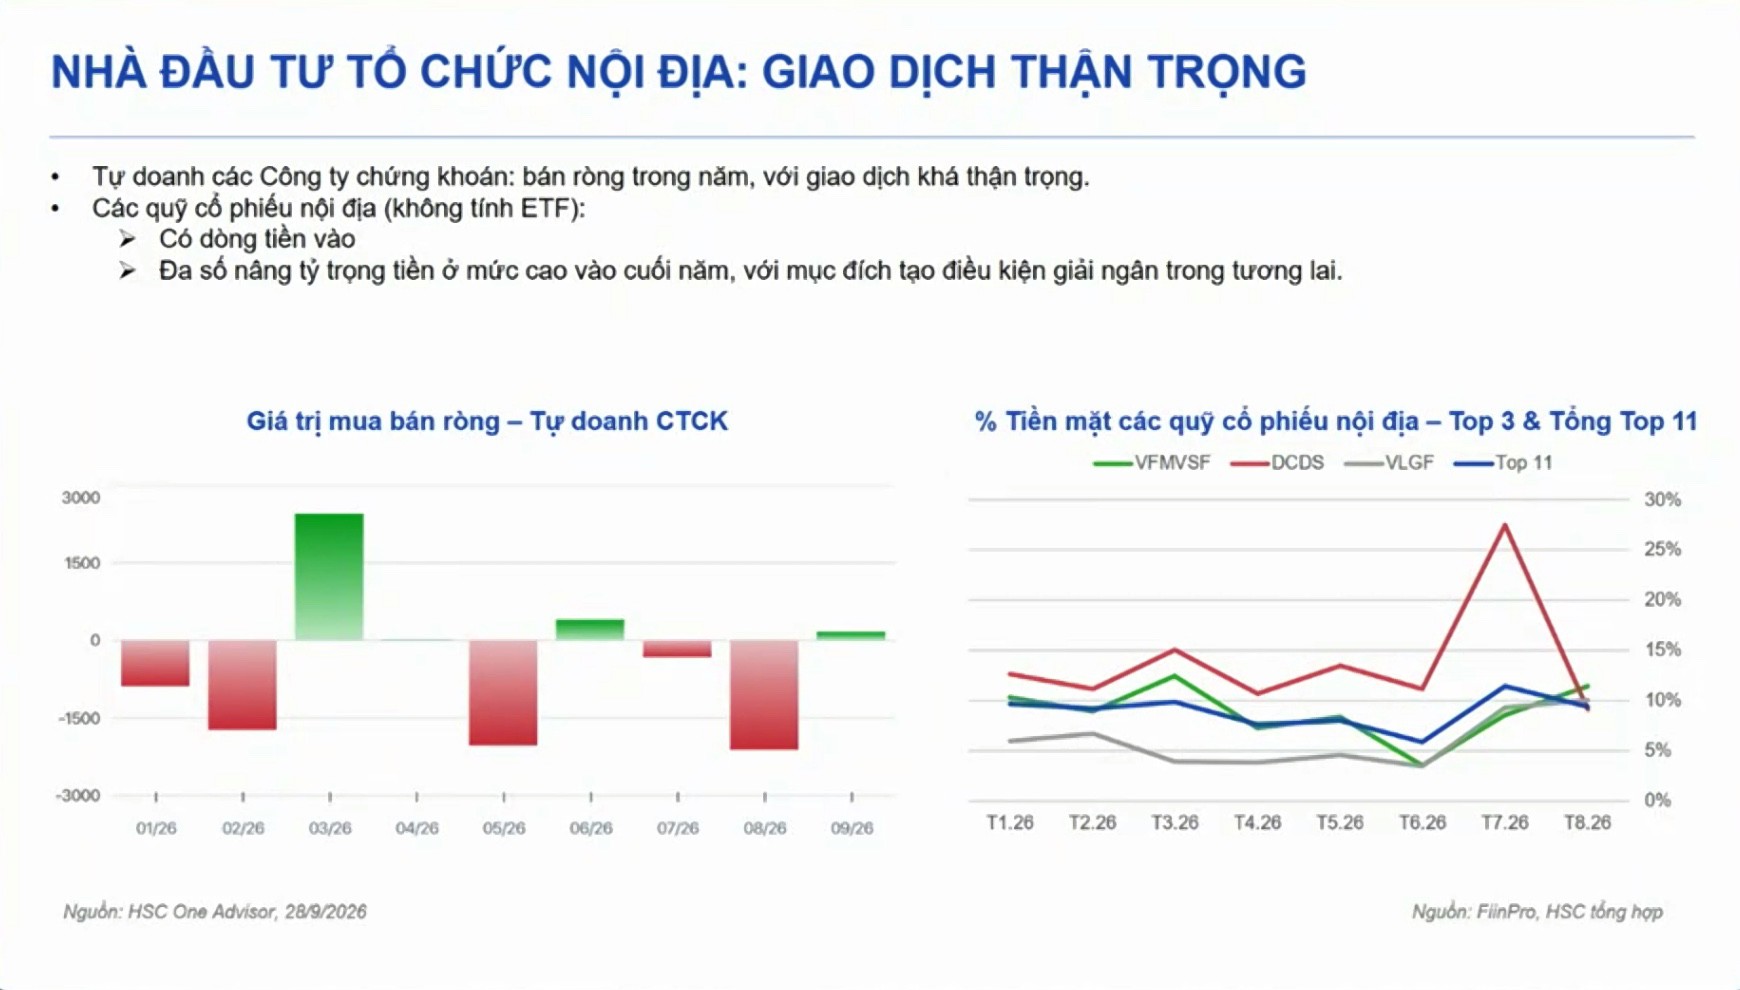
Nguồn lực lớn nhưng chưa đồng nghĩa với sức mua mạnh. Trong 8 tháng đầu năm, khối ngoại bán ròng khoảng 90.000 tỷ đồng. Khối tự doanh công ty chứng khoán nhìn chung cũng ở trạng thái bán ròng, còn nhiều quỹ nội chủ động tăng tỷ trọng tiền mặt trong những tháng gần đây.
Đây là những vấn đề được phân tích tại hội thảo với chủ đề “Thị trường chứng khoán Q4.2026 – Đi tìm người mua” do HSC tổ chức chiều 29/9.

Các chuyên gia tại hội thảo trực tuyến C2C tháng 9 với chủ đề “Thị trường chứng khoán Q4.2026 – Đi tìm người mua” do HSC tổ chức chiều 29/9. (Ảnh: HSC).
Nhà đầu tư vẫn dè dặt dù nguồn lực lớn
Ông Nguyễn Mạnh Dũng, Giám đốc Cấp cao Nghiên cứu Chiến lược Thị trường, cho rằng trạng thái hiện tại của chứng khoán Việt Nam cần được nhìn tách khỏi diễn biến của một số cổ phiếu vốn hóa lớn.
Nếu loại nhóm Vingroup, phần còn lại của thị trường thực tế kém tích cực hơn những gì VN-Index thể hiện. Trong khi đó, nhà đầu tư nước ngoài tiếp tục là một trong những bên bán lớn và phần đáng kể lượng cung này được hấp thụ bởi dòng vốn trong nước.
Theo ông Dũng, xu hướng bán ròng của khối ngoại không chỉ diễn ra tại Việt Nam. Dòng vốn quốc tế thời gian qua tập trung mạnh vào AI và công nghệ, kéo theo sự dịch chuyển khỏi những thị trường không sở hữu câu chuyện tương tự. Quá trình tái cơ cấu danh mục của các quỹ lớn, mặt bằng lãi suất cao và chênh lệch chưa đủ hấp dẫn giữa tỷ suất sinh lời của cổ phiếu với lãi suất cũng góp phần hạn chế dòng vốn vào.
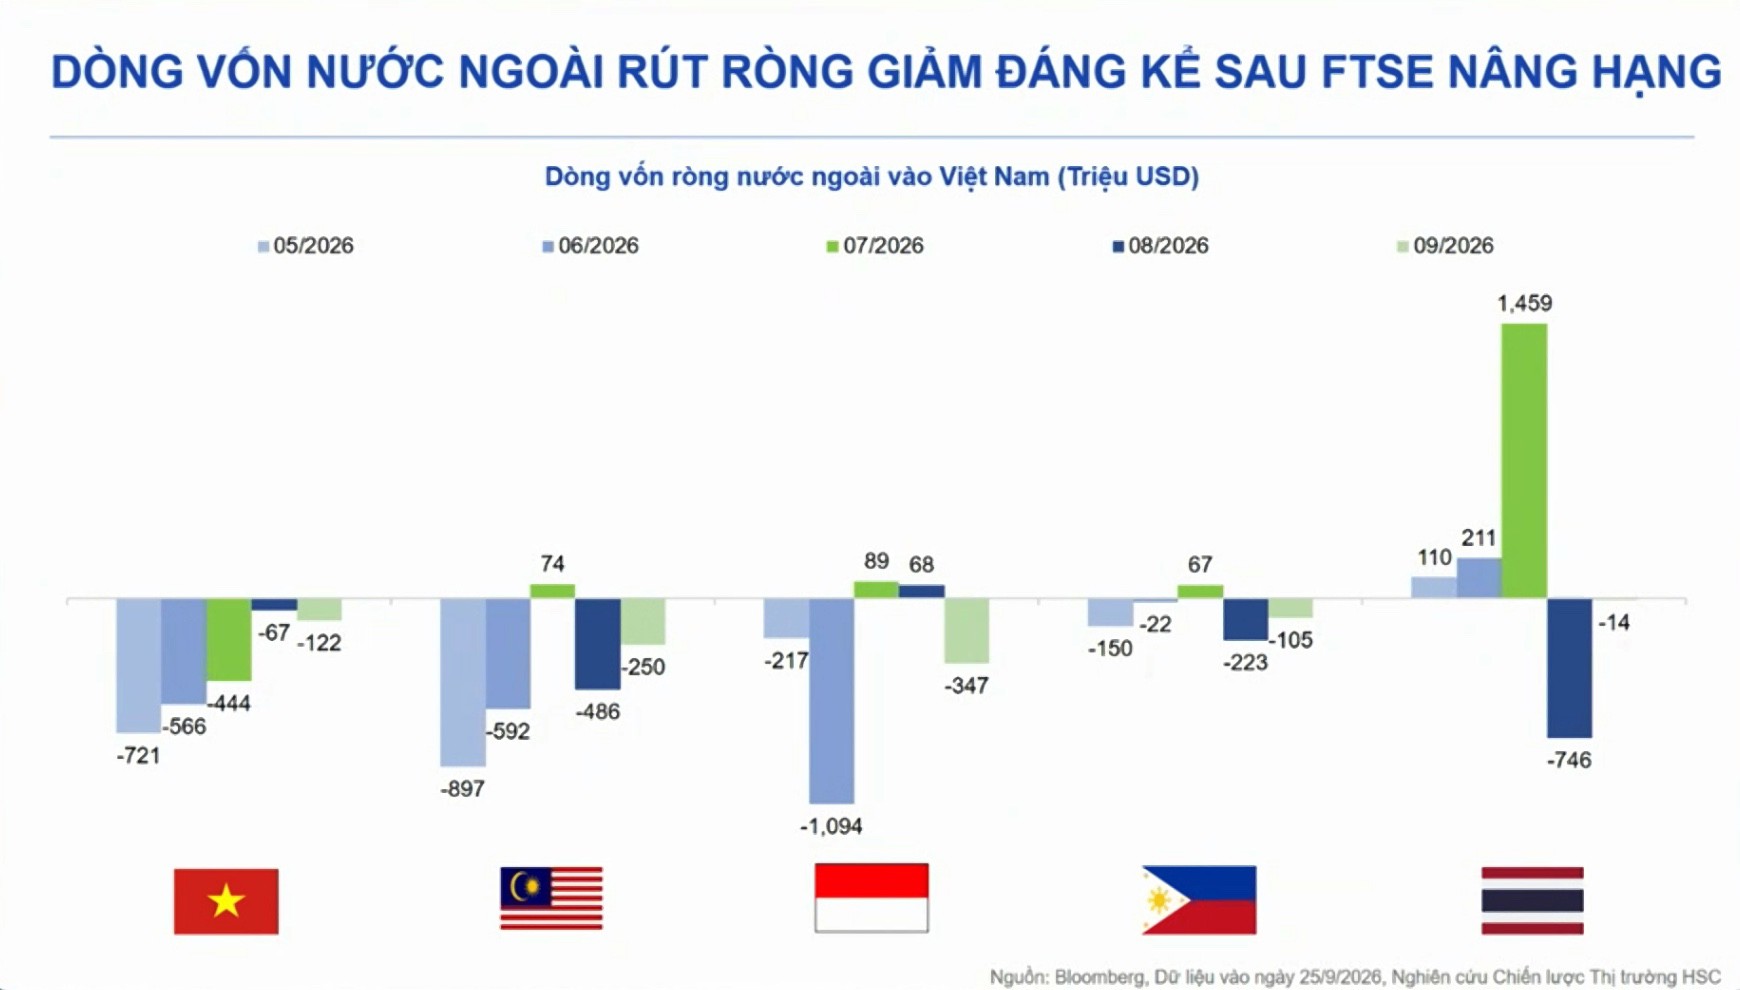
Ở phía tổ chức trong nước, bà Vũ Thị Thu Thủy, Giám đốc Cấp cao Thông tin và Nhận định Thị trường, cho biết dòng vốn vào các quỹ nội địa từ đầu năm vẫn tương đối tốt. Tuy nhiên, nếu chỉ xét các quỹ chủ động đầu tư cổ phiếu, hành vi giải ngân cho thấy mức độ thận trọng cao hơn.
Dữ liệu của 11 quỹ lớn, trong đó có các quỹ do Dragon Capital và SSIAM quản lý, cho thấy tỷ lệ tiền mặt tăng trong những tháng gần đây. Nhóm này có xu hướng giữ lại nguồn lực để chờ những vùng giá hoặc cơ hội phù hợp hơn.
Một trong những nguyên nhân nằm ở thanh khoản hệ thống ngân hàng. Chênh lệch giữa tăng trưởng tín dụng và huy động vốn đã hạ nhiệt từ đỉnh tháng 6 nhưng vẫn ở mức cao. Trong năm nay, Ngân hàng Nhà nước đã sử dụng nhiều công cụ để hỗ trợ thanh khoản, khiến dư địa hỗ trợ thêm không còn lớn như trước.
Áp lực lạm phát cũng xuất hiện trở lại. Theo dữ liệu, lạm phát tháng 8 ở mức 4,85% so với cùng kỳ và HSC dự báo tháng 9 khoảng 4,91%. Cùng với mặt bằng lãi suất và trạng thái thanh khoản còn chặt, những yếu tố này khiến tổ chức nội địa thiên về phòng thủ hơn là đẩy nhanh giải ngân.
Margin trở thành một phần lực cầu đối ứng
Trong khi tổ chức vẫn thận trọng, dòng tiền cá nhân trong nước đang đóng vai trò đáng kể trong việc hấp thụ lượng cổ phiếu khối ngoại bán ra.
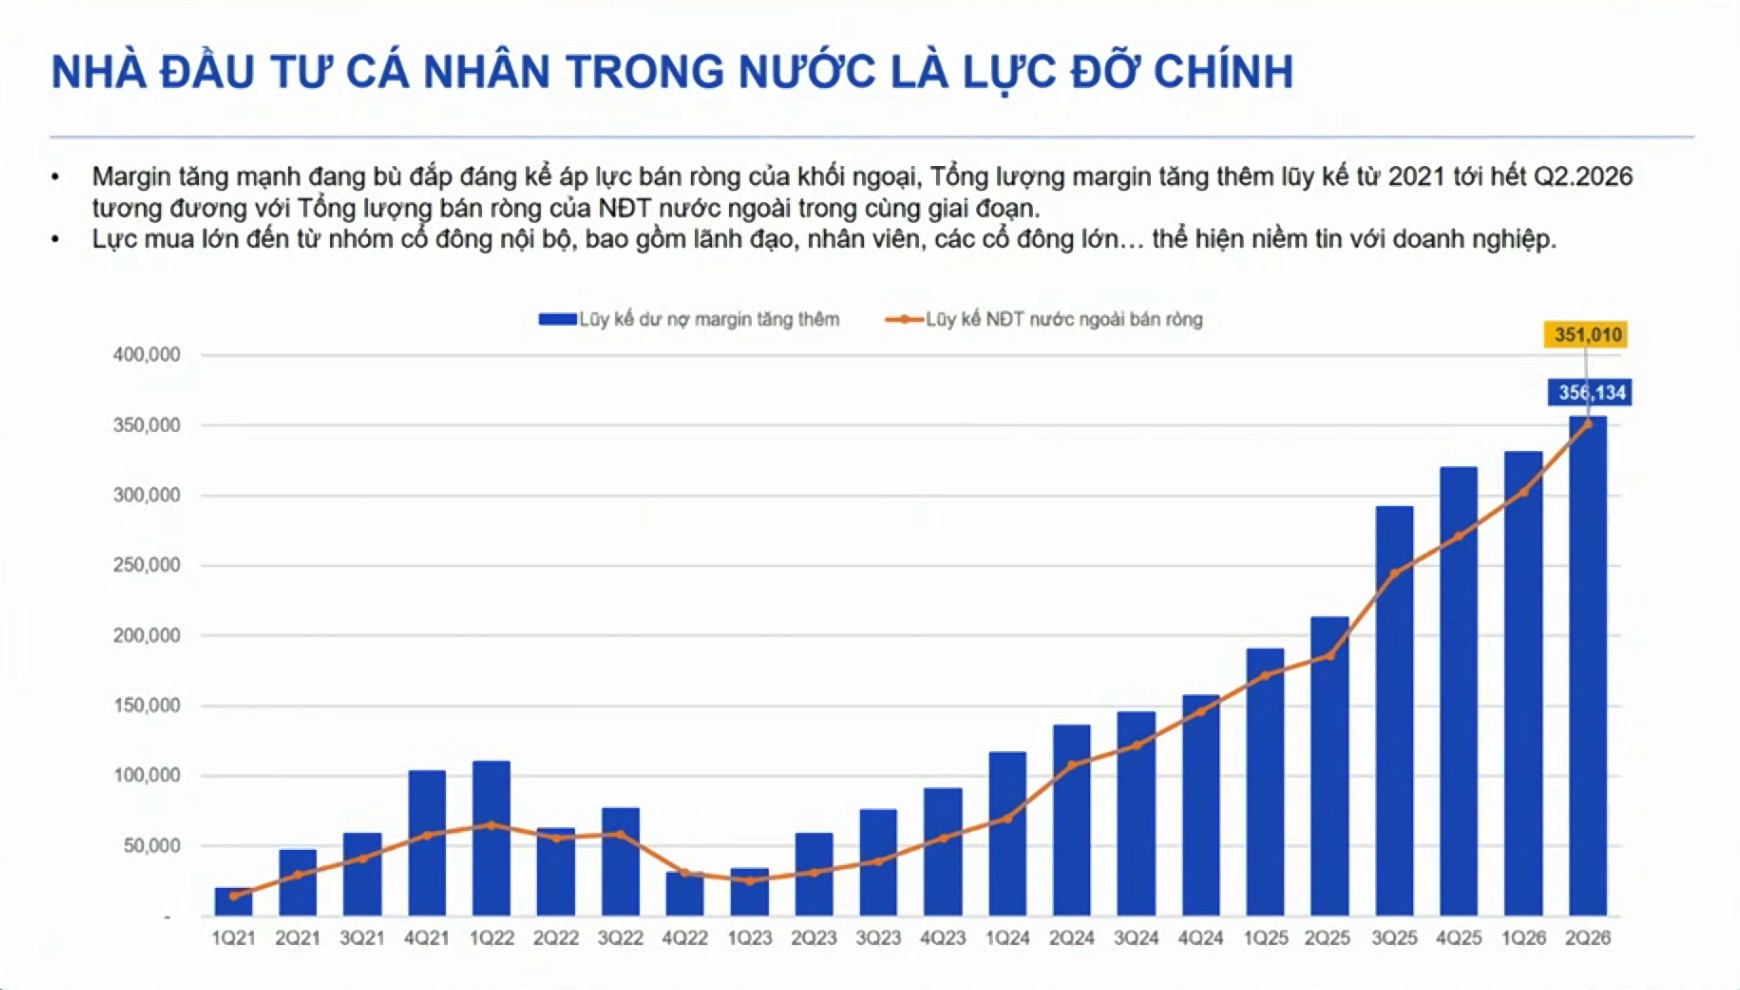
Ông Đào Hoàng Tùng, Trưởng phòng Phân tích và Tư vấn Đầu tư, cho biết dư nợ margin toàn thị trường hiện khoảng 440.000 tỷ đồng. Diễn biến margin tăng thêm và giá trị bán ròng của nhà đầu tư nước ngoài có mức độ đồng pha đáng chú ý trong những năm gần đây.
“Khi khối ngoại bán ròng mạnh hơn, quy mô margin trên thị trường cũng mở rộng tương ứng. Dòng tiền trong nước, đặc biệt là dòng tiền sử dụng đòn bẩy, đã tạo lực cầu đối ứng đáng kể”, ông Tùng nhận định.
Trong 8 tháng đầu năm, nhà đầu tư nước ngoài bán ròng khoảng 90.000 tỷ đồng. Phần lớn lượng cung này được hấp thụ bởi nhà đầu tư cá nhân và tổ chức trong nước.
Tuy nhiên, margin tăng cũng đồng nghĩa áp lực đòn bẩy lớn hơn. Khi thị trường rung lắc, lượng vốn vay cao có thể khuếch đại áp lực bán.
Ở chiều ngược lại, nếu dòng vốn ngoại quay trở lại, một phần nguồn lực hiện được dùng để hấp thụ lượng bán có thể được giải phóng và lan sang nhiều nhóm cổ phiếu khác. Đây được xem là một trong những nguồn lực dự phòng của thị trường trong giai đoạn tới.
(Nguồn: HSC).
Hơn 17 triệu tỷ đồng vẫn nằm ngoài thị trường
Ngoài nguồn vốn đang trực tiếp vận động trên thị trường chứng khoán, lượng tiền nằm trong hệ thống ngân hàng cũng ở quy mô lớn.
Đến cuối tháng 7, tiền gửi dân cư đạt hơn 11 triệu tỷ đồng, trong khi tiền gửi của các tổ chức kinh tế vượt 6 triệu tỷ đồng. Tổng cộng, hệ thống ghi nhận khoảng 17,46 triệu tỷ đồng tiền gửi.
Xu hướng này phản ánh sức hút của lãi suất tiền gửi trong thời gian qua, nhưng đồng thời cũng tạo ra một nguồn vốn tiềm năng nếu điều kiện trên thị trường chứng khoán trở nên thuận lợi hơn.
Số lượng tài khoản chứng khoán cũng tiếp tục tăng, từ khoảng 12 triệu tài khoản cuối năm 2025 lên gần 14 triệu tài khoản vào cuối tháng 8/2026.
Ông Nguyễn Văn Quý, Trưởng phòng Phân tích và Tư vấn Đầu tư, cho rằng vấn đề hiện nay không nằm ở việc thị trường thiếu nguồn lực.
“Thị trường không thiếu tiền, mà dòng tiền đang chờ đợi tín hiệu thuyết phục hơn để giải ngân”, ông Quý nói.
Những tín hiệu đó có thể đến từ sự hạ nhiệt của lãi suất, cải thiện thanh khoản hệ thống ngân hàng, mặt bằng định giá hấp dẫn hơn hoặc triển vọng lợi nhuận doanh nghiệp đủ mạnh để nâng kỳ vọng của nhà đầu tư.
(Nguồn: HSC).
Điều gì có thể khiến dòng tiền quay lại?
Với khối ngoại, ông Nguyễn Mạnh Dũng cho rằng một phần áp lực bán thời gian qua đến từ việc dòng vốn toàn cầu tập trung vào nhóm AI và công nghệ, cùng quá trình tái cơ cấu danh mục của các quỹ lớn.
Khi định giá nhóm công nghệ tăng cao và dòng tiền chốt lời xuất hiện, một phần vốn có thể quay lại các thị trường thiên về sản xuất và xuất khẩu. Bên cạnh đó, việc các quỹ hoàn tất tái cơ cấu danh mục và lãi suất toàn cầu ổn định hơn cũng là những điều kiện cần thiết để dòng vốn ngoại trở lại rõ hơn.
Ở phần hỏi đáp, ông Dũng cho biết làn sóng rút vốn để chuyển sang các thị trường hưởng lợi từ AI đã đi phần lớn chặng đường, trong khi quá trình tái cơ cấu của một số quỹ định chế lớn có thể hoàn tất trong khoảng nửa tháng đến một tháng tới.
“Nếu không xuất hiện cú sốc bất ngờ, áp lực bán ròng quy mô lớn của khối ngoại có thể hạ nhiệt rõ rệt trong thời gian tới”, ông Dũng nhận định.
Khi áp lực bán từ khối ngoại giảm, dòng tiền nội sẽ không còn phải dành nhiều nguồn lực để hấp thụ lượng cung này. Cùng với mặt bằng định giá và kết quả kinh doanh cải thiện, đây có thể là điều kiện để nguồn tiền đang đứng ngoài chuyển từ trạng thái chờ đợi sang giải ngân chủ động hơn.


Đường dẫn bài viết: https://vietnambiz.vn/chuyen-gia-thi-truong-khong-thieu-tien-nha-dau-tu-van-cho-tin-hieu-thuyet-phuc-hon-2026929203816934.htm
In bài biếtBản quyền thuộc https://vietnambiz.vn/