Giá dầu có thể giảm về 70 USD/thùng, lợi nhuận ngành dầu khí năm 2027 sẽ ra sao?
SSI Research dự báo giá dầu Brent sẽ hạ nhiệt trong năm 2027, khiến lợi nhuận ngành dầu khí phân hóa. Trong khi nhóm lọc dầu có thể chịu áp lực, hoạt động vận tải và dịch vụ thượng nguồn vẫn được hỗ trợ bởi giá thuê tàu và chu kỳ đầu tư.
Theo báo cáo triển vọng ngành dầu khí, SSI Research dự báo giá dầu Brent bình quân năm 2027 ở mức 75 - 85 USD/thùng, thấp hơn khoảng 80 - 90 USD/thùng trong năm 2026.
Nhóm phân tích đưa ra giả định xung đột Trung Đông tiếp tục căng thẳng đến hết quý I/2027, trước khi dần hạ nhiệt và hoạt động vận chuyển dầu khí qua eo biển Hormuz được khôi phục.
Theo kịch bản này, giá dầu Brent có thể duy trì quanh 80 - 90 USD/thùng trong nửa đầu năm 2027, sau đó giảm dần về khoảng 70 USD/thùng vào cuối năm.
Bên cạnh yếu tố địa chính trị, triển vọng cung cầu cũng tạo áp lực lên giá dầu. Dẫn ước tính của Cơ quan Thông tin Năng lượng Mỹ (EIA), SSI cho biết nguồn cung dầu năm 2027 có thể đạt 109,9 triệu thùng/ngày, cao hơn nhu cầu khoảng 105 triệu thùng/ngày, tương ứng mức dư cung 4,9 triệu thùng/ngày.
Tuy nhiên, SSI không kỳ vọng giá dầu nhanh chóng trở lại vùng 60 - 70 USD/thùng như trước xung đột cho đến nửa cuối năm 2027, do phần bù rủi ro địa chính trị, chi phí bảo hiểm và vận chuyển vẫn có thể duy trì ở mức cao.
Lợi nhuận ngành dầu khí có thể phân hóa
Theo SSI Research, xu hướng giá dầu hạ nhiệt sẽ tác động khác nhau đến từng nhóm doanh nghiệp trong ngành.
Đối với nhóm hạ nguồn, các doanh nghiệp như BSR, PLX và PV OIL có thể không còn hưởng lợi nhiều từ hàng tồn kho giá thấp như trong năm 2026.
Riêng BSR, chênh lệch giữa giá sản phẩm lọc dầu và dầu thô (crack spread) được dự báo thu hẹp so với mức cao của năm trước, qua đó tạo áp lực lên lợi nhuận.
Ở nhóm trung nguồn, biên lợi nhuận của PV GAS được kỳ vọng dần trở lại mức bình thường, dù vẫn có thể cao hơn giai đoạn trước xung đột.
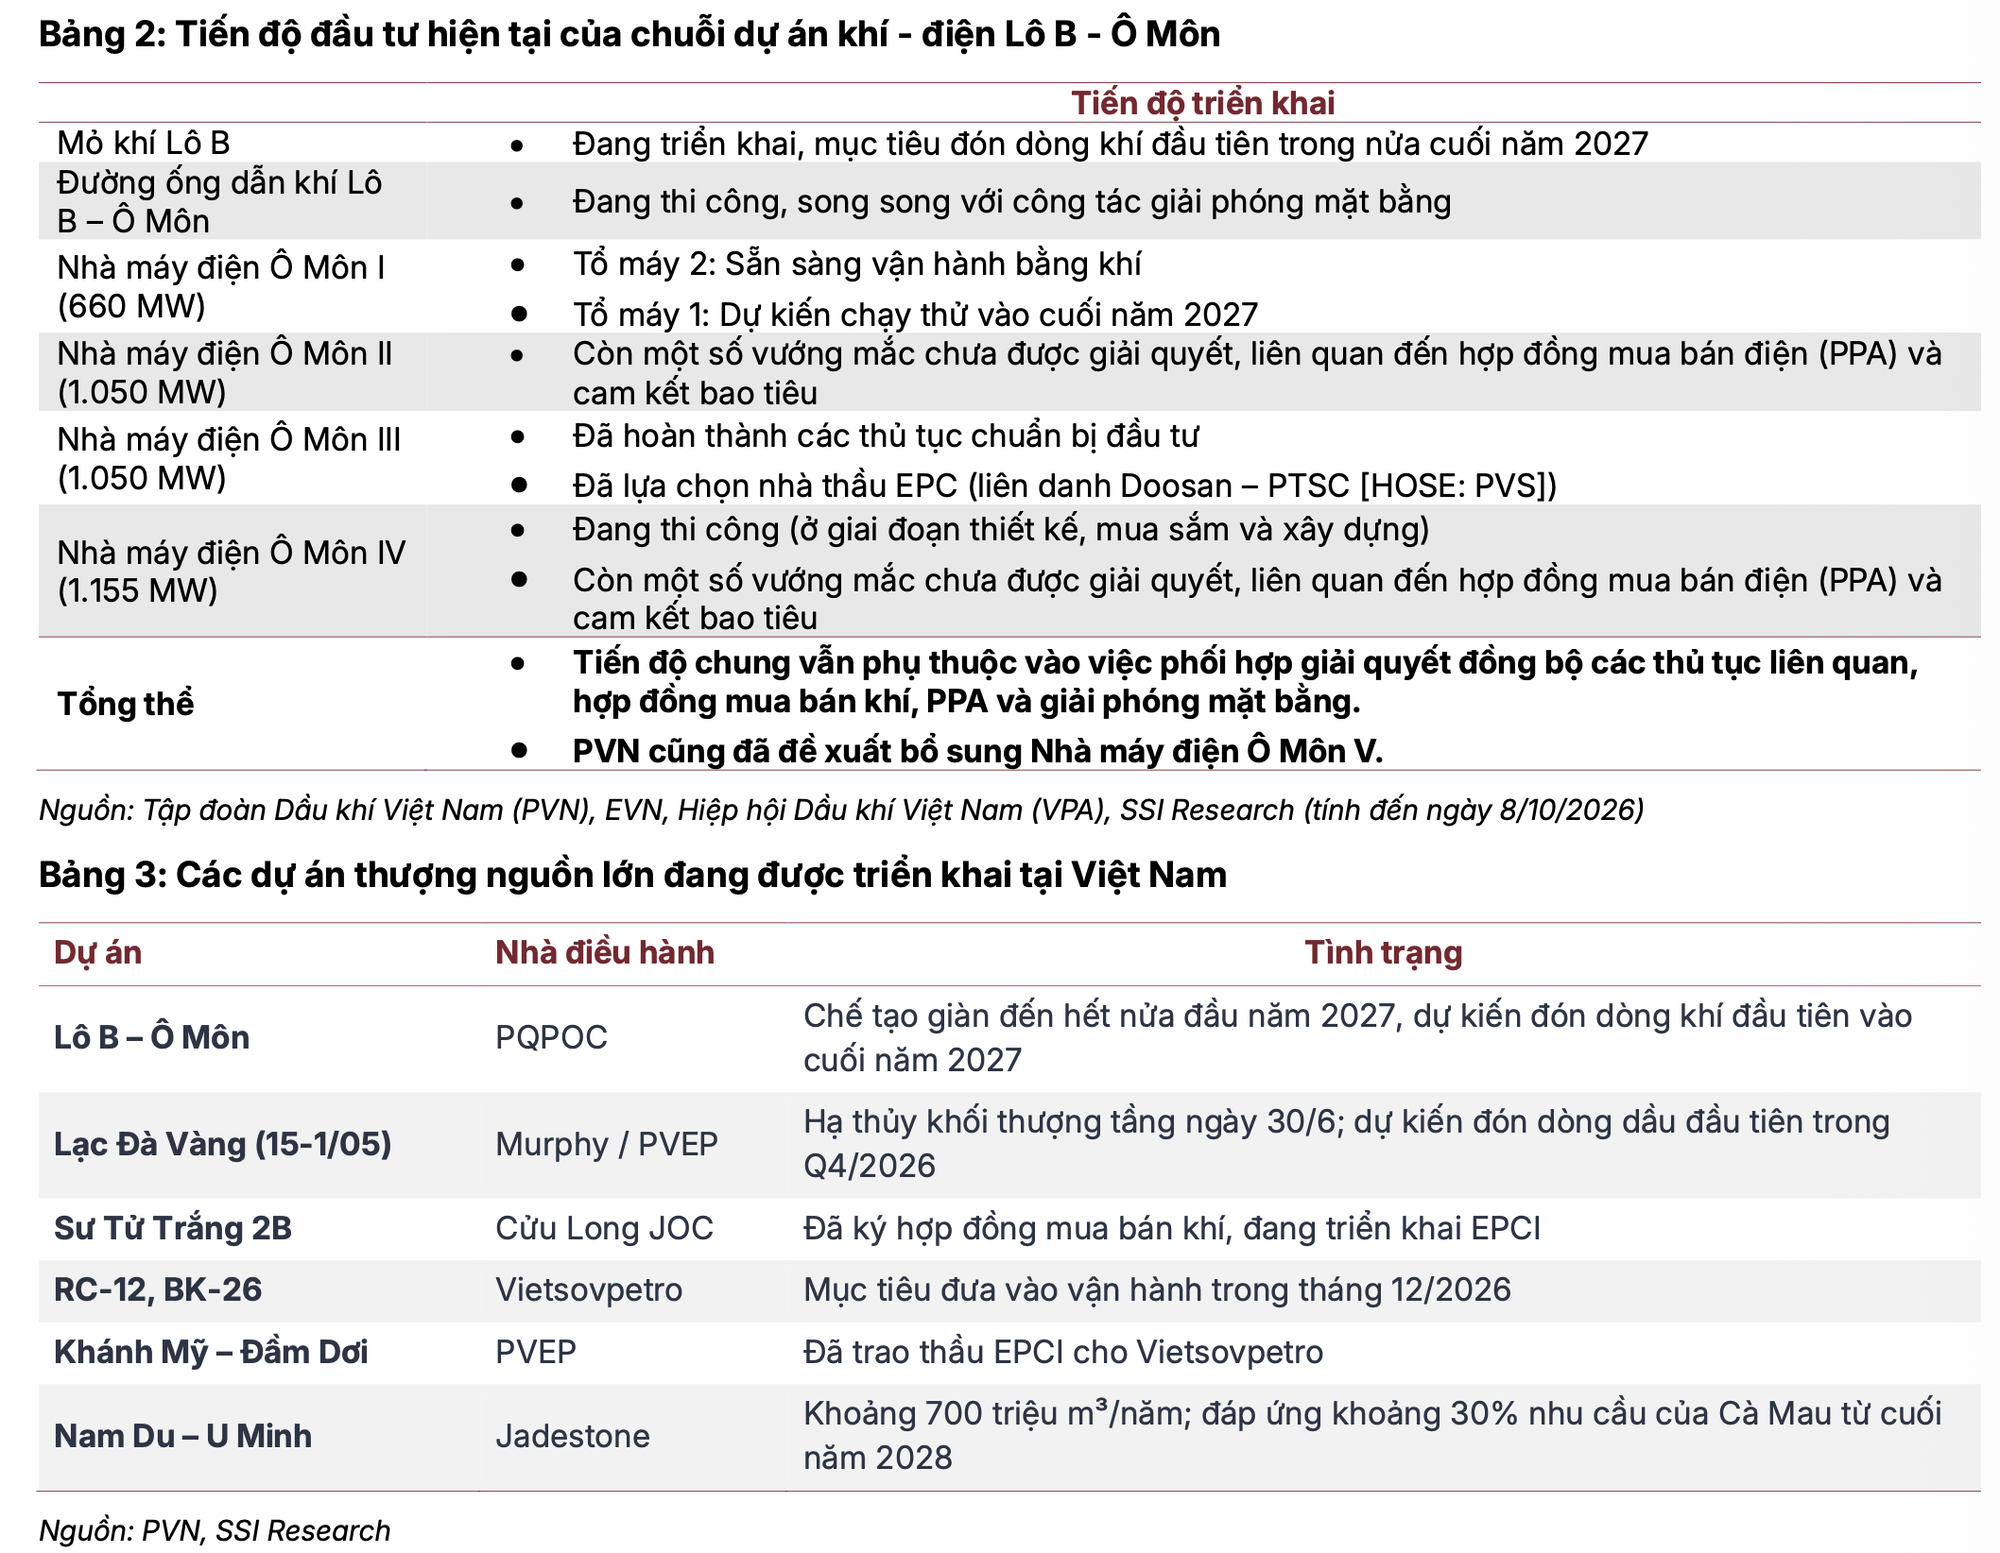
Trong khi đó, các doanh nghiệp dịch vụ thượng nguồn như PVD và PVS được đánh giá có triển vọng ổn định hơn nhờ chu kỳ đầu tư dầu khí bắt đầu từ năm 2026, tiến độ triển khai các dự án lớn như Lô B - Ô Môn và nguồn doanh thu từ những hợp đồng dài hạn.
Đối với PVD, SSI cho rằng năm 2027 sẽ ghi nhận đóng góp rõ hơn từ việc mở rộng đội giàn khoan. Trong đó, giàn PVD IX dự kiến hoạt động trọn năm tại Malaysia, còn giàn PVD X bắt đầu khoan cho Vietsovpetro từ quý II/2027.
Trên cơ sở đó, SSI dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PVD đạt 1.586 tỷ đồng trong năm 2027, tăng 46% so với năm trước.
Ngoài ra, nguồn cung giàn khoan tự nâng tại Đông Nam Á còn hạn chế và các ưu đãi từ Luật Dầu khí sửa đổi được kỳ vọng tiếp tục hỗ trợ nhu cầu dịch vụ khoan sau năm 2027.
Giá cước vận tải vẫn là động lực của nhóm chủ tàu
Trái với xu hướng giá dầu được dự báo giảm, hoạt động vận tải dầu khí vẫn có thể hưởng lợi từ những gián đoạn trên các tuyến vận chuyển quốc tế.
Theo SSI Research, giá cước giao ngay của tàu chở dầu thô và tàu chở sản phẩm dầu đã tăng lần lượt 550% và 218% từ đầu năm 2026, sau những đợt leo thang căng thẳng tại Trung Đông.
Dù vậy, nhóm phân tích lưu ý việc phụ thuộc quá lớn vào giá cước giao ngay có thể khiến lợi nhuận doanh nghiệp vận tải biến động mạnh. Do đó, các chủ tàu được kỳ vọng tăng tỷ trọng hợp đồng thuê định hạn, đồng thời duy trì một phần đội tàu khai thác trên thị trường giao ngay.
Giá thuê theo hợp đồng định hạn đã tăng bình quân khoảng 150% so với cùng kỳ. Trong kịch bản cơ sở, SSI giả định doanh thu bình quân ngày tàu năm 2027 tăng 30% so với mức bình quân năm 2026.
Đối với PVT, doanh nghiệp hiện có đội tàu gồm 68 chiếc phục vụ cả thị trường nội địa và quốc tế. SSI dự báo hiệu suất khai thác vận tải của PVT tăng 9% trong năm 2027, trong khi giá cước bình quân tăng 23%. Theo đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo tăng 32,7%, sau mức tăng 73,1% ước tính trong năm 2026.
Nguồn cung xăng dầu và thay đổi chính sách
Bên cạnh triển vọng lợi nhuận, SSI Research cũng đề cập đến vấn đề bảo đảm nguồn cung năng lượng trong nước.
Trong 8 tháng đầu năm 2026, Việt Nam nhập khẩu 8,31 triệu tấn dầu thô, trị giá 6,18 tỷ USD, và 7,7 triệu tấn sản phẩm xăng dầu, trị giá 8,36 tỷ USD. Tổng kim ngạch nhập khẩu hai nhóm hàng đạt 14,54 tỷ USD, gần bằng cả năm 2025.

Ảnh minh họa. (Nguồn: Petrovietnam).
Việc Kuwait chiếm khoảng 81% lượng dầu thô nhập khẩu trong năm 2025, chủ yếu phục vụ Nhà máy lọc dầu Nghi Sơn, khiến nguồn nguyên liệu của nhà máy chịu ảnh hưởng từ tình trạng gián đoạn vận chuyển qua eo biển Hormuz.
Theo SSI, Nghi Sơn đã nối lại hoạt động nhập khẩu dầu thô từ Kuwait từ tháng 9/2026, sau 5 tháng gián đoạn. Cùng với BSR, hai nhà máy đáp ứng khoảng 65 - 75% nhu cầu xăng dầu trong nước.
Với lĩnh vực phân phối, SSI dự báo sản lượng xăng dầu nội địa năm 2027 tăng từ 8% đến 10%, phần nào bù đắp tác động bất lợi từ giá dầu giảm.
Ngoài ra, dự thảo nghị định mới về kinh doanh xăng dầu có thể cho phép doanh nghiệp tự xác định và công bố giá bán lẻ theo công thức quy định. Nếu được thông qua, cơ chế này được SSI đánh giá có khả năng hỗ trợ biên lợi nhuận của PLX và PV OIL. Tuy nhiên, dự thảo vẫn đang chờ phê duyệt.
Ở lĩnh vực thăm dò và khai thác, Luật Dầu khí sửa đổi dự kiến có hiệu lực từ ngày 1/3/2027, với các quy định kéo dài thời hạn hợp đồng, bổ sung ưu đãi cho mỏ cận biên và hoạt động nâng cao hệ số thu hồi dầu.
Nhìn chung, SSI Research dự báo lợi nhuận ngành dầu khí năm 2027 sẽ không còn tăng đồng đều như giai đoạn hưởng lợi từ biến động giá năng lượng. Trong khi nhóm hạ nguồn có thể chịu áp lực, chu kỳ đầu tư và giá thuê tàu tiếp tục là những yếu tố hỗ trợ hoạt động kinh doanh của nhóm thượng nguồn và vận tải.


Đường dẫn bài viết: https://vietnambiz.vn/gia-dau-co-the-giam-ve-70-usdthung-loi-nhuan-nganh-dau-khi-nam-2027-se-ra-sao-2026101911039535.htm
In bài biếtBản quyền thuộc https://vietnambiz.vn/